Afranga Erfahrungen bis 16% Zinsen mit bulgarischen P2P Kreditgebern verdienen!
Meine Afranga Erfahrungen basieren mittlerweile auf gut fünf Jahren: erst auf der alten Plattform, seit Juli 2025 auf der neuen, lizenzierten. Afranga ist eine P2P-Plattform aus Bulgarien mit ECSP-Lizenz, auf der du Darlehen an Kreditgeber vergibst. Den Großteil stellen Stikcredit und die mit ihm verbundenen Lendivo und Tiberus, dazu kommen unabhängige Kreditgeber wie Credirect, Lev Credit und Swiss Funds.
Seit dem Neustart im März 2025 liegen die Zinsen regulär bei 8 bis 14 % p. a., in Aktionen gab es bis zu 16 %. 2026 kamen zwei Neuerungen dazu, die die Liquidität verändern: eine vorzeitige Teil-Auszahlung beim Festzinsprodukt SaveSmart (seit 01.08.2026) und ein Zweitmarkt für die Primärmarkt-Kredite (seit 27.08.2026).
16 % ab sofort: Afranga Bilanz-Check + 9 % Immobilien wo stecke ich meine 7.600 € rein? (ECSP 2026)

Zum Abspielen wird YouTube geladen – inkl. Datenübertragung an Google.
📈 Afranga: Neukunden-Cashback über meinen Link
- Cashback: 0,5 % auf alle Investments der ersten 90 Tage nach der Registrierung. 💶
- Mindestanlage: ab 10 € pro Investment, auf dem Primärmarkt und bei SaveSmart.
- Voraussetzung: Anmeldung über meinen Afranga Link, ein Code ist nicht nötig.
Zuletzt aktualisiert am: 5. Oktober 2026
Werbung | Risikowarnung
Dieser Artikel enthält Affiliate-Links. Wenn du dich über diese Links registrierst und investierst, erhalte ich eine Provision.
Der Erwerb dieser Vermögensanlage ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen. Der in Aussicht gestellte Ertrag ist nicht gewährleistet und kann auch niedriger ausfallen.
Die Afranga Anleitung und Übersicht
Die wichtigsten Afranga Daten im Steckbrief

Die wichtigsten Daten der P2P Kredite Plattform Afranga auf einen Blick (Stand 30.09.2026).
| Gegründet | 2021 (erste Plattform), Neustart unter ECSP im März 2025; Hauptkreditgeber Stikcredit seit 2013 |
| Vorstandsvorsitzender | Svetlin Sabev |
| Reguliert | ja, ECSP-Zulassung der bulgarischen Finanzaufsicht FSC vom 12.09.2023, Betrieb unter ECSP seit März 2025 |
| Investoren | 8.422 Investoren (kumuliert, Stand 25.09.2026) |
| Firmensitz | Sofia, Bulgarien (AFRANGA EOOD) |
| Sicherheiten | Darlehen an Kreditgeber: keine (Haftung mit dem Unternehmensvermögen), Tiberus zusätzlich mit Stikcredit-Garantie; SaveSmart Business: keine; SaveSmart Real Estate: Grundstück (Kauf laut Afranga geplant) |
| Rendite | Darlehen an Kreditgeber regulär 8 bis 14 %, in Aktionen bis 16 %; SaveSmart 8 bis 10 % nach Laufzeit; Real Estate 9 % fix; alle Sätze vor 10 % Quellensteuer |
| Rückkaufgarantie | nein |
| Zweitmarkt | ja, seit 27.08.2026 (Preis 85 bis 115 % des Restkapitals, ab 100 €, gebührenfrei; nicht für SaveSmart) |
| Liquidität | Primärmarkt-Kredite über den Zweitmarkt (ohne Verkaufsgarantie); bei SaveSmart vorzeitige Auszahlung von bis zu 30 % (max. 5.000 €) gegen 1 % Gebühr |
| Kreditarten | Darlehen an Kreditgeber (Konsumentenkredite, Autoleasing, besicherte Kredite) und ein Immobilien-Entwicklungskredit (seit Juni 2026) |
| Investiertes Volumen | rund 43,4 Millionen Euro kumuliert seit dem Neustart (Stand 25.09.2026) |
| Mindestanlage | 10 €, auf dem Zweitmarkt 100 € |
| Invest Strategien | manuell auf dem Primärmarkt, Zweitmarkt (seit 27.08.2026), SaveSmart-Festzins (seit Feb. 2026, teilliquide seit 01.08.2026), Real Estate Loans (seit Juni 2026); kein Auto-Invest |
| Rating | 76 von 100 Punkten in meinem P2P-Rating |
| Treueprogramm | nein |
| Geschäftsbericht | Plattform: keiner veröffentlicht; Hauptkreditgeber Stikcredit: 2025 geprüft |
| Neukunden Bonus | 0,5 % Cashback innerhalb der ersten 90 Tage nach Registrierung über meinen Link |
Die beiden letzten Afranga Neuigkeiten
Afranga informiert uns Investoren über das eigene Blog, allerdings landet dort nicht jede Neuerung: Zum Start des Zweitmarkts am 27.08.2026 und zur Stikcredit-Garantie für Tiberus vom 31.08.2026 gab es bis Ende September keinen Blogbeitrag. Hier die beiden letzten Afranga Neuigkeiten für dich:
Afranga erläutert die steuerliche Behandlung von Zinserträgen für deutsche Anleger
Die Plattform Afranga erklärt in einem Blogbeitrag, wie Zinserträge aus Krediten an bulgarische Kreditgeber für in Deutschland steuerpflichtige Anleger behandelt werden. Grundlage ist nach Angaben der Plattform eine Stellungnahme einer Frankfurter Steuerkanzlei. Der Beitrag ersetzt keine Steuerberatung. (Quelle)
Neukunden Afranga Bonus sichern
Afranga: Sechs Finanzregeln der Elterngeneration, die nach Einschätzung der Plattform 2026 nicht mehr greifen
Der Afranga-Blog stellt sechs verbreitete Finanzregeln vor, etwa zu Bankeinlagen, Immobilien und Rente, und ordnet sie neu ein. Die Plattform bewirbt darin zugleich ihr Produkt SaveSmart, eine Festgeld-ähnliche Kreditvergabe an den bulgarischen Kreditgeber Stikcredit. (Quelle)
Neukunden Afranga Bonus sichern
Was ist Afranga?
Afranga ist eine bulgarische P2P-Plattform, die nach längerer Pause im März 2025 mit neuem Konzept zurückgekommen ist. Die Betreibergesellschaft AFRANGA EOOD ist seit dem 12.09.2023 von der bulgarischen Finanzaufsicht FSC als Europäischer Schwarmfinanzierungsdienstleister (ECSP) zugelassen, den eigentlichen Neustart unter dieser Lizenz gab es im März 2025. Die Lizenz sorgt für Regeln bei Information, Anlegerschutz und Geldtrennung, sie schützt aber nicht vor Verlusten.
Im aktuellen Modell schließt du mit jeder Anlage einen direkten Darlehensvertrag mit dem jeweiligen Kreditgeber ab. Es gibt kein Wertpapier, keine Bündelung zu Investitionsprodukten und keine Besicherung durch Kreditportfolios. Der Kreditgeber, z. B. Stikcredit, haftet mit seinem Unternehmensvermögen und refinanziert mit dem Geld seine eigenen Konsumentenkredite. Klassische Einzelkredite an Endkunden gibt es auf der Plattform nicht mehr.
Eine Rückkaufgarantie wie früher gibt es nicht mehr, das Kreditrisiko liegt bei dir als Anleger. Der Kreditgeber bleibt für Forderungsmanagement und Abwicklung seiner Endkunden zuständig. Die Plattform ist bewusst schlank gehalten: Investitionen sind ab 10 Euro möglich, einen Auto-Invest gibt es bislang nicht. Für Anleger ist Afranga damit eine lizenzierte Möglichkeit, in bulgarische Kreditgeber zu investieren, mit klarem Schwerpunkt auf Stikcredit, inzwischen sechs Kreditgebern und vollem Kreditrisiko.
Mit SaveSmart (seit Februar 2026) und den Real Estate Loans (seit Juni 2026) ist Afranga über den reinen Konsumentenkredit hinausgewachsen. Aus der schlanken Stikcredit-Plattform wird Schritt für Schritt eine kleine Multi-Asset-Plattform mit Festzins- und Immobilienprodukten unter einem Dach.
Dazu kommen seit August 2026 zwei Wege, vor Laufzeitende an dein Kapital zu kommen: die vorzeitige Teil-Auszahlung bei SaveSmart (seit 01.08.2026) und der Zweitmarkt für Kredite vom Primärmarkt (seit 27.08.2026). Beides hat Grenzen, und beides beschreibe ich weiter unten in eigenen Kapiteln.
Afranga Zahlen & Fakten Stand 2026
Seit dem Neustart haben Anleger über Afranga bis zum 25.09.2026 kumuliert rund 43,4 Millionen Euro investiert, Wiederanlagen eingerechnet. An Zinsen hat die neue Plattform in dieser Zeit 3,53 Millionen Euro ausgezahlt. Regulär liegen die Zinsen bei 8 bis 14 %, in zeitlich begrenzten Aktionen gab es bis zu 16 %. Die Durchschnittsrendite je Kreditgeber liegt laut Afranga zwischen 8,97 % (Lev Credit) und 11,58 % (Lendivo).
Bislang haben 8.422 Investoren über die neue Plattform investiert (kumuliert). Aktuell sind sechs Kreditgeber aktiv: Stikcredit, Lendivo, Credirect, Lev Credit, Swiss Funds und Tiberus, dazu ein Immobilienprojekt.
Statistiken und Kreditgeber-Reports werden regelmäßig veröffentlicht, was für Transparenz sorgt. Die Statistiken sind sogar tagesaktuell. Die Verzugsstatistik zeigt dort 100 % pünktliche Darlehen. Was dahintersteckt, steht im Kapitel zum Kreditportfolio.
Wer leitet Afranga?
Afranga wird von Svetlin Sabev geführt. Er ist Geschäftsführer und alleiniger Gesellschafter der AFRANGA EOOD mit Sitz in Sofia, die seit Ende 2020 besteht.
Organisatorisch ist Afranga damit eine eigene Gesellschaft. Wirtschaftlich und personell bleibt sie aber eng mit dem Kreditgeber Stik Credit verbunden, der seit 2013 am Markt ist, bei der bulgarischen Nationalbank als Nichtbank-Finanzinstitut registriert ist und regelmäßig Geschäftsberichte veröffentlicht. Wie eng diese Verbindung ist, steht im Kapitel zu Stikcredit.
Svetlin Sabev ist Founder & CEO von Afranga seit Februar 2021.
Parallel ist er Co‑Founder & CEO von Lendivo (seit April 2024), Co‑Founder von Tiberus und Investor bei WorkFactory (beide seit Februar 2024).
Bei Stik Credit startete er 2018 als Business Development Manager und ist seit Dezember 2021 Mitglied des Vorstands und COO. Zuvor war er Consultant bei Vitol; studiert hat er International Business Management (HFU) und Financial Services (Edinburgh Napier).
Die Afranga Anmeldung und der Startbonus
Die Anmeldung bei Afranga ist einfach und ähnlich strukturiert wie bei anderen bekannten P2P-Plattformen. Die Website gibt es inzwischen auch auf Deutsch, dazu eine deutschsprachige Telefon-Hotline. Die Plattform führt dich Schritt für Schritt durch den Anmeldeprozess:
- Registrierung starten
Klicke auf Create Account auf der Startseite von Afranga. - Persönliche Daten angeben
Gib deine E-Mail-Adresse ein und lege ein sicheres Passwort fest. - E-Mail-Bestätigung
Überprüfe dein Postfach und bestätige die Verifizierungsmail von Afranga, um fortzufahren. - Identifizierungsprozess abschließen
Führe die finale Identifizierung durch, indem du einen gültigen Personalausweis oder Reisepass hochlädst, um dein Konto vollständig zu aktivieren. - KYC und AML
Eventuell sind zusätzliche Angaben nötig (Know Your Customer), um den regulatorischen Auflagen zu genügen. Dazu gehören ein Kenntnistest und eine Verlustsimulation, wie sie die ECSP-Verordnung vorschreibt.
Außerdem musst du möglicherweise die Herkunft der eingezahlten Gelder nachweisen (Geldwäsche AML).
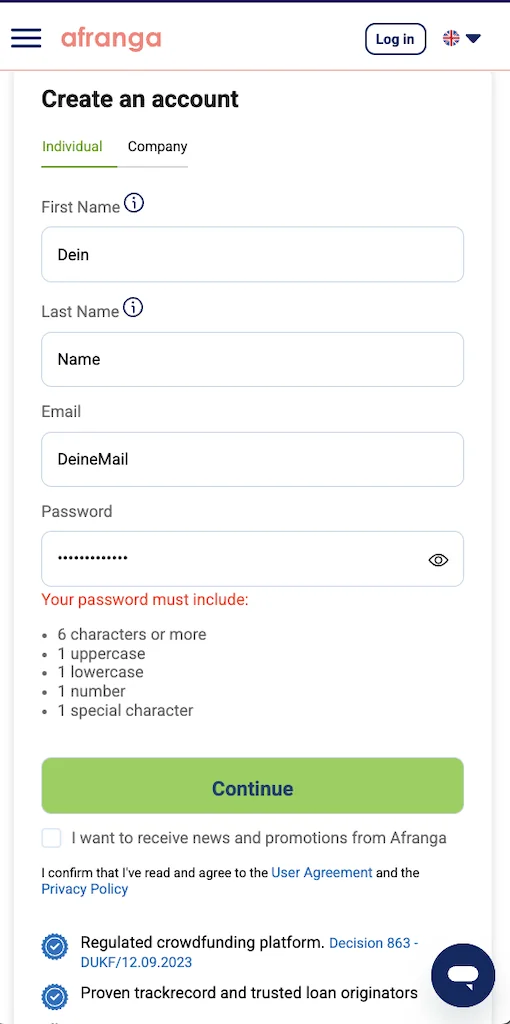
Es reicht, wenn du dich über meinen Afranga Link anmeldest, um den Neukunden-Bonus zu erhalten. Ein Promo Code ist nicht nötig.
Um bei Afranga zu investieren, musst du mindestens 18 Jahre alt sein. Außerdem brauchst du die Staatsbürgerschaft oder einen dauerhaften Wohnsitz in der EU, im EWR oder in der Schweiz.
Nachdem du dich erfolgreich angemeldet und eine Einzahlung getätigt hast, kannst du in Projekte auf der Plattform investieren. Geld einzuzahlen ist unkompliziert: Im Account-Dashboard findest du die Schaltfläche Add Money und erhältst dort alle notwendigen SEPA-Daten und kannst dann einfach überweisen.
Die erste Einzahlung muss von einem persönlichen Bankkonto auf deinen Namen kommen, da dieses für Auszahlungen über den Zahlungsdienstleister Lemonway verifiziert wird. Jeder Anleger hat dort ein eigenes Zahlungskonto, nicht investiertes Guthaben liegt also nicht in der Bilanz von Afranga. Kartenzahlungen sind derzeit nicht möglich. Gutschriften dauern per SEPA-Überweisung erfahrungsgemäß 1–2 Werktage, per SEPA-Echtzeitüberweisung geht es schneller.
Wichtig ist, dass die Einzahlung von einem EU-Konto kommt, das auf deinen Namen läuft.
Ein zusätzlicher Bonus für neue Anleger
Bei deiner Erstanmeldung über meinen Blog erhältst du einen Willkommensbonus in Form von 0,5% Cashback auf deine Investments der ersten 90 Tage, wenn du meinen Afranga Bonus Link nutzt.
Unabhängig davon hat Afranga ein eigenes, unbefristetes Empfehlungsprogramm: Wer über die Empfehlung eines bestehenden Anlegers kommt und binnen 30 Tagen nach der Verifizierung mindestens 1.000 € in SaveSmart oder auf dem Primärmarkt investiert, bekommt 50 €, der Werber ebenfalls. Zweitmarkt-Käufe zählen dafür nicht. Befristete Aktionen aller Plattformen sammle ich auf meiner Bonus-Seite.
Investieren bei Afranga
Bei Afranga investierst du manuell auf dem Primärmarkt, übernimmst Kredite auf dem Zweitmarkt oder legst über SaveSmart an. Ich selbst bin aktuell mit rund 9.300 Euro auf Afranga investiert.
Anlegen auf dem Erstmarkt bei Afranga
Auf dem Primärmarkt investierst du manuell in die Angebote der Kreditgeber.
Die Marktansicht ist übersichtlich, einfache Filter helfen bei der Vorauswahl (z. B. Zinssatz, Laufzeit, Kreditgeber/Land). In der Detailansicht findest du die Kerndaten zum Angebot.
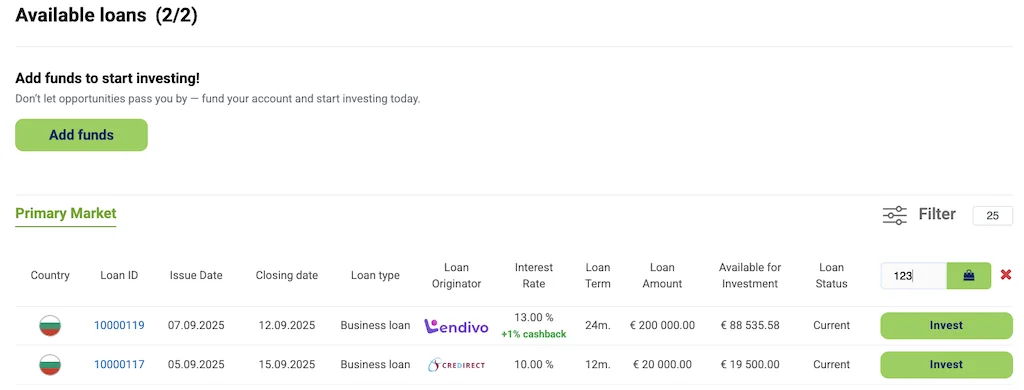
- Kreditgeber und Land (Fokus: Bulgarien; zusätzlich Tschechien)
- Zinssatz (regulär bis 14 %, in Aktionen bis 16 %)
- Laufzeit (meist 1–3 Jahre)
Die Detailseiten sind sauber dargestellt; du kannst die Angebote vorab filtern und bei Bedarf tiefer hineinschauen. Dort sind auch alle relevanten Dokumente hinterlegt, allen voran das KIIS-Dokument mit den Eckdaten des Darlehens.
Entscheidest du dich für ein Investment, gibst du den gewünschten Betrag ein (Mindestanlage 10 EUR) und investierst mit einem Klick.
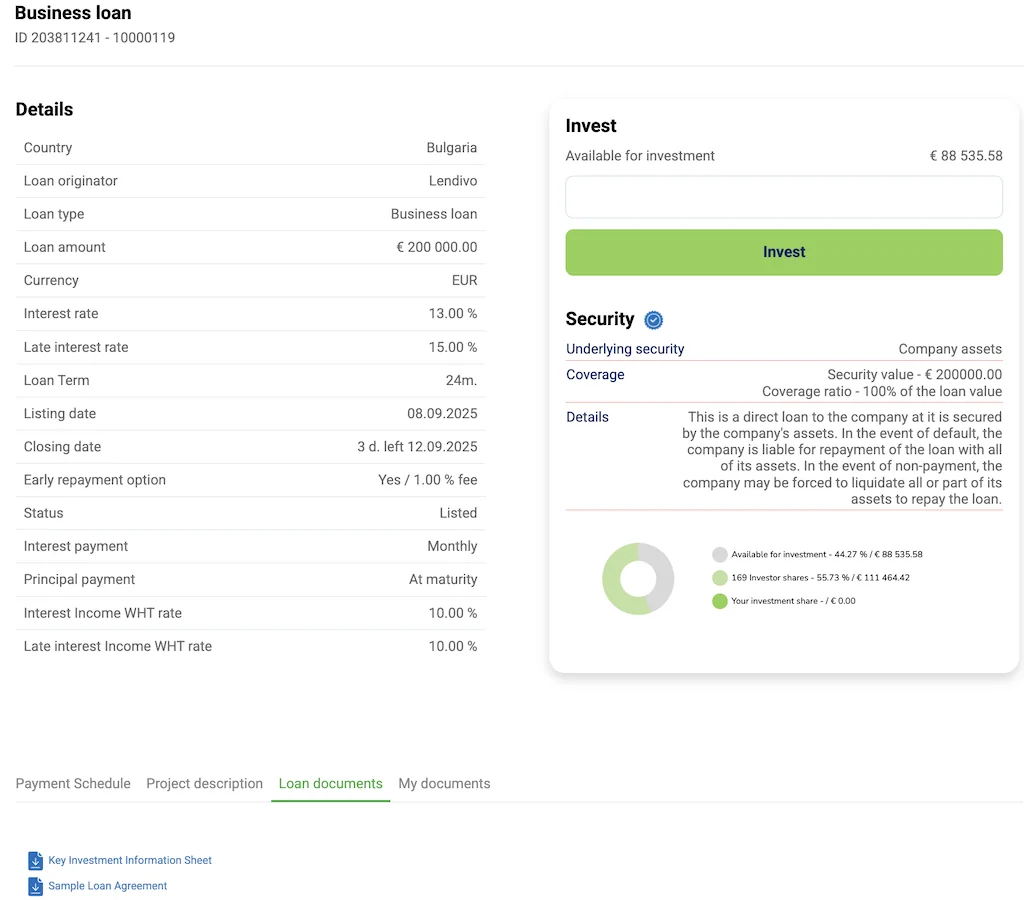
Afranga bietet zusätzlich einen Alles investieren-Button auf der Marktseite, mit dem du deinen verfügbaren Kontostand mit einem Klick in alle aktuell passenden Angebote investierst. Praktisch, wenn man auch alle Kredite mitnehmen möchte, die angeboten werden.
Was du beim Erstmarkt im Kopf behalten kannst: Diese Kredite laufen bis zum Ende, vorher herauskommst du nur über den Zweitmarkt. Die vorzeitige Auszahlung mit fester Quote gilt nur für SaveSmart.
Der Afranga Zweitmarkt
Seit dem 27.08.2026 hat Afranga wieder einen Zweitmarkt. Rechtlich ist er ein sogenanntes Bulletin Board nach Art. 25 der ECSP-Verordnung: Du zeigst dort an, dass du ein Darlehen oder einen Darlehensanteil verkaufen willst, und ein anderer Anleger kann ihn übernehmen. Afranga selbst ist kein Handelsplatz, gleicht keine Orders ab und kauft auch nicht selbst. Jede Übertragung ist ein Geschäft direkt zwischen Verkäufer und Käufer.
Die Regeln des Afranga Zweitmarkts
- Der Preis liegt zwischen 85 und 115 % des offenen Kapitals zum Zeitpunkt des Angebots.
- Der Mindestbetrag liegt bei 100 €, kleinere Reste lassen sich nur komplett verkaufen.
- Aufgelaufene, noch nicht gezahlte Zinsen bleiben beim Verkäufer, tagesgenau abgegrenzt.
- Laut Preisliste vom 01.08.2026 ist der Zweitmarkt gebührenfrei, die AGB lassen künftige Gebühren aber zu.
- SaveSmart-Anlagen lassen sich nicht auf dem Zweitmarkt anbieten.
- Afranga garantiert keine Liquidität: Findet sich kein Käufer, hältst du das Darlehen bis zum Laufzeitende.
Für die Kredite vom Primärmarkt gibt es damit erstmals seit dem Neustart überhaupt einen Ausgang vor Laufzeitende. Wie liquide dieser Markt in der Praxis ist, also wie viele Angebote es gibt und mit welchen Abschlägen tatsächlich verkauft wird, veröffentlicht Afranga nicht. Ein Rechenbeispiel zeigt aber, was ein Abschlag kostet: Wer einen Kredit mit 14 % Zinsen mit 5 % Abschlag verkauft, gibt damit gut vier Monatszinsen ab.
Ein nettes Detail: Die FAQ auf der Afranga-Website hat Ende September noch behauptet, dass Investments vom Primärmarkt nicht vor Fälligkeit aufgelöst werden können. Maßgeblich sind die AGB vom 27.08.2026, und die regeln den Zweitmarkt in einem eigenen Abschnitt.
Das Investieren mit dem Afranga Auto-Invest
Einen Auto-Invest gibt es bei Afranga weiterhin nicht. Angekündigt wurde er im Mai 2025, in den aktuellen AGB vom 27.08.2026 steht er immer noch nur als Funktion, die Afranga „in Zukunft einführen kann“. Bis er kommt, bleibt es beim manuellen Investieren auf dem Primärmarkt.
Ein Teil der Lücke ist mittlerweile aber geschlossen. Über SaveSmart gibt es einen Auto-Reinvest (Kapital läuft nach Fälligkeit automatisch weiter) und eine vorzeitige Teil-Auszahlung. Das ersetzt keinen Auto-Invest, macht die Plattform aber deutlich pflegeleichter.
SaveSmart: das Festzins-Produkt bei Afranga
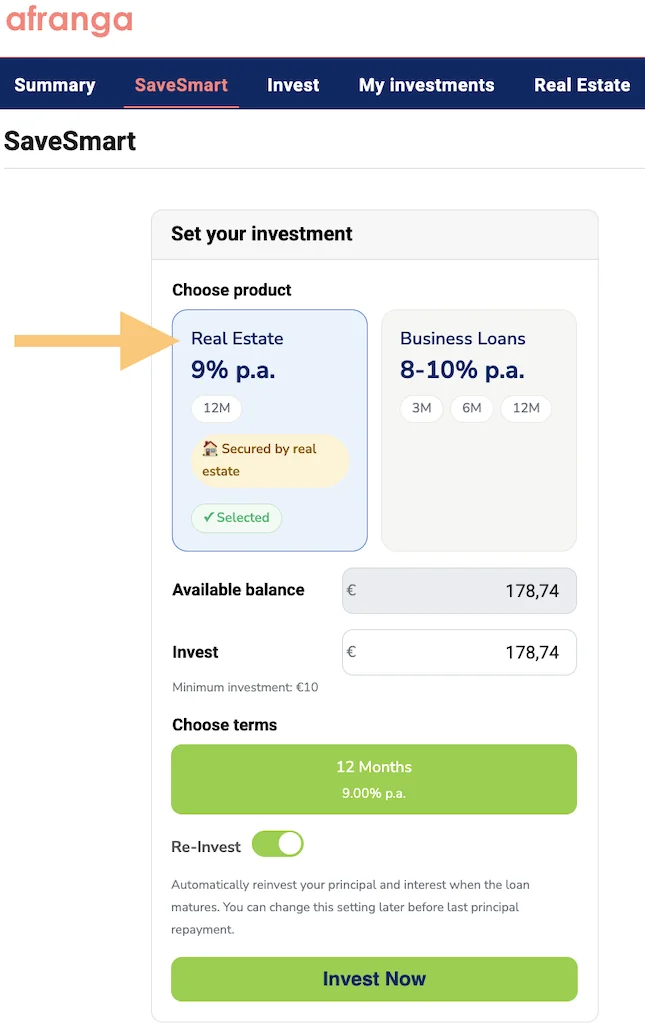
Seit Februar 2026 bietet Afranga mit SaveSmart (nicht „Safe Smart“, auch wenn der Name danach klingt) ein zweites Investitionsmodell neben dem klassischen Primärmarkt an. SaveSmart ist ein Festzinsprodukt mit monatlichen Zinszahlungen, gedacht für Anleger, die eine einfachere und vorhersehbarere Alternative zum manuellen Kreditkauf bevorzugen. Im Laufe des Jahres hat Afranga das Produkt allerdings deutlich umgebaut: feste Zinsstaffel nach Laufzeit, eine zweite Variante mit Immobilienkredit und die vorzeitige Auszahlung.
So funktioniert SaveSmart aktuell:
- Laufzeiten und Zinsen: 3 Monate mit 8 % p. a., 6 Monate mit 9 % p. a., 12 Monate mit 10 % p. a. Den Zinssatz siehst du vor dem Investment fix. Zum Start im Februar lagen 6 und 12 Monate laut den damaligen Website-Daten noch bei 10 bzw. 12 %; spätestens Mitte April 2026 hat Afranga ohne eigene Ankündigung auf die heutigen Sätze gesenkt. In der Werbung taucht daneben weiterhin ein „bis zu 12 %“ auf, im Anlagerechner stehen aber diese drei Stufen.
- Bullet-Struktur: Zinsen werden monatlich auf dein Afranga-Wallet ausgezahlt, das Kapital komplett am Laufzeitende zurückgezahlt.
- Vorzeitige Auszahlung: Seit dem 01.08.2026 kommst du jederzeit an einen Teil deines Kapitals. Die genauen Grenzen stehen im nächsten Abschnitt.
- Auto-Reinvest: Optional wird das Kapital bei Fälligkeit automatisch zum dann gültigen Zinssatz neu angelegt. Den Schalter Reinvestieren findest du auf der Kreditdetailseite.
- Besicherung: SaveSmart gibt es in zwei Varianten. Die Standardvariante (Business) ist ein Darlehen an Stikcredit ohne besondere Sicherheit, Stikcredit haftet nur mit seinem Unternehmensvermögen. Das Etikett „Immobilienbesichert“ gehört allein zur Real-Estate-Variante (siehe unten). Die Details zum jeweiligen Kredit stehen im KIIS-Dokument.
- Kreditgeber: in der Standardvariante weiterhin ausschließlich Stikcredit. Weitere Anbieter und Produkte sollen dazukommen.
- Mindestanlage und Stückelung: ab 10 Euro. Mehrere Investments mit identischen Parametern am selben Tag können zu einer Position zusammengefasst werden, gegen zu starke Stückelung können Limits gelten.
- Regulierung: SaveSmart bleibt vollständig im ECSP-Rahmen. Für nicht-erfahrene Anleger gilt eine 4-tägige Bedenkzeit mit Widerrufsrecht.
SaveSmart ist kein Bankeinlagenprodukt und unterliegt keiner Einlagensicherung. Wie bei allen Investments auf Afranga besteht ein Kapitalverlustrisiko, daran ändert auch die neue Auszahlungsoption nichts. Wer aber einen hands-off Ansatz mit planbaren Zinseingängen sucht, findet hier eine Ergänzung zum aktiven Marktplatz-Investieren.
Vorzeitige Auszahlung bei SaveSmart: so liquide ist Afranga wirklich
Bislang galt bei SaveSmart: Kapital rein, Kapital bleibt bis Laufzeitende drin. Seit dem 01.08.2026 ist das vorbei, wenn auch nur zum Teil.
Die Regeln der vorzeitigen Auszahlung im Detail
- Du kannst jederzeit während der Laufzeit eine Auszahlung beantragen, ohne auf einen Käufer zu warten.
- Die Obergrenze liegt bei 30 % deiner SaveSmart-Anlage.
- Zusätzlich gilt ein absolutes Maximum von 5.000 Euro.
- Liegen 30 % deiner Anlage unter 100 Euro, kommst du trotzdem an bis zu 100 Euro, sofern du mindestens 100 Euro investiert hast.
- Auf jede vorzeitige Auszahlung fällt eine Gebühr von 1 % des angeforderten Betrags an.
Was heißt das konkret? Bei 10.000 Euro in SaveSmart kommst du an maximal 3.000 Euro, die dich 30 Euro Gebühr kosten. Die restlichen 7.000 Euro bleiben gebunden. Bei 20.000 Euro wären 30 % rechnerisch 6.000 Euro, hier greift dann aber die 5.000-Euro-Grenze. Und bei einer 200-Euro-Position sind es 100 Euro, weil die Mindestregel greift. Wer also plant, den Großteil kurzfristig wieder herausziehen zu können, liegt hier falsch. Es ist ein Liquiditätspuffer, kein Notausgang.
Trotzdem: Für mich ist das ein wichtiger Fortschritt bei Afranga seit dem Neustart. Ein Prozent Gebühr auf einen Teilbetrag ist verglichen mit den Abschlägen, die ich auf manchen Zweitmärkten sehe, günstig. Und anders als beim Zweitmarkt gibt es keinen „Kurs“, der davon abhängt, ob gerade jemand kaufen will.
Die 1 % relativieren sich allerdings, wenn du nach zwei Monaten aussteigst: Auf eine 3-Monats-Position mit 8 % gerechnet frisst die Gebühr rund ein Sechstel der Zinsen des ausgezahlten Teils. Für meine eigene Aufteilung zwischen Primärmarkt und SaveSmart macht das durchaus einen Unterschied.
Afranga kommuniziert die Auszahlung ohne Käufersuche. Vertraglich geregelt ist sie allerdings in den SaveSmart-Bedingungen, die nicht öffentlich sind, und wer die Auszahlung im Ernstfall finanziert, schreibt Afranga nicht dazu.
Real Estate Loans: Immobilienkredite bei Afranga
Seit Juni 2026 hat Afranga eine dritte Produktlinie am Start: Real Estate Loans, also Immobilienkredite. Sie laufen über den SaveSmart-Bereich, sind wirtschaftlich aber etwas anderes als der reine Stikcredit-Festzins. Bei einem Real Estate Loan finanzieren mehrere Investoren gemeinsam ein Immobilien-Entwicklungsprojekt. Du leihst dem Projektträger Kapital und bekommst dafür einen festen Zinssatz mit monatlicher Auszahlung aufs Wallet. Besichert werden soll das Darlehen über das Grundstück, das der Projektträger erwerben will. Was davon belegt ist, steht beim konkreten Projekt weiter unten.
Wie bei SaveSmart gilt der volle ECSP-Rahmen: Vor dem Investment kannst du das Key Investment Information Sheet (KIIS) und den Kreditvertrag einsehen, für nicht-erfahrene Anleger greift die 4-tägige Bedenkzeit mit Widerrufsrecht. Investiert wird über denselben Weg wie beim Festzinsprodukt: einloggen, im Konto SaveSmart öffnen und dort Real Estate auswählen.
Die Rahmendaten: feste Laufzeit, fester Zins, monatliche Zinszahlung. Auf dem Zweitmarkt kannst du den Kredit nicht anbieten, weil er über SaveSmart läuft. Das angekündigte Quick Liquidity-Feature ist als vorzeitige Auszahlung im SaveSmart-Bereich umgesetzt. Ob und in welcher Form sie für den einzelnen Immobilienkredit greift, steht im jeweiligen KIIS.
Die Afranga Gebühren
Für Investoren fallen im laufenden Betrieb keine Gebühren an: Kontoführung, Einzahlung, Investieren und die Auszahlung des Wallet-Guthabens sind kostenlos. Auch der Zweitmarkt ist laut Preisliste vom 01.08.2026 gebührenfrei, die AGB erlauben aber, künftig Gebühren nach Preisliste zu verlangen. Die eine Ausnahme ist die vorzeitige Auszahlung bei SaveSmart mit 1 % des angeforderten Betrags. Bezahlt wird Afranga von den Kreditgebern und Projektträgern, dazu mehr in der Risiko-FAQ.
Das Steuer-Thema bei Afranga
Afranga ist lizenziert (ECSP), daher entfällt die alternative Besteuerung. Bulgarien behält 10% Quellensteuer auf Zinserträge ein, die Kreditgeber führen sie pauschal ab. Eine Ansässigkeitsbescheinigung hilft deshalb nicht.
Laut einem Afranga Newsletter:
„Für deutsche Investoren sind Afranga-Zinsen in Deutschland als ausländische Kapitaleinkünfte voll steuerpflichtig und in der Anlage KAP mit dem Bruttozins zu erklären. In der Steuererklärung kann bis zu 5 % in Bulgarien einbehaltene Quellensteuer nach dem deutsch-bulgarischen Doppelbesteuerungsabkommen (DBA) angerechnet werden.“
Die Steuerbescheinigung für 2025 ist seit Februar 2026 verfügbar und im Profil unter Settings → Tax Statements abrufbar.
Das Afranga Kreditportfolio – In was investierst du eigentlich?
Du finanzierst auf Afranga Darlehen an Kreditgeber, nicht einzelne Endkredite (siehe „Was ist Afranga?“). Klassische Kurzläufer im Payday-Sinn stehen nicht im Vordergrund: Die Angebote kommen mit klar ausgewiesener Laufzeit, meist zwischen ein bis drei Jahren, und fixem Zinssatz, regulär bis 14 %.
Weil es keine Rückkaufgarantie gibt, greift bei einem Ausfall beim Originator keine 60-Tage-Buyback-Logik. Entscheidend sind die Bonität und Profitabilität des Kreditgebers. Die Kreditgeber liefern dazu ein ausführliches Reporting, das über die Afranga Kreditgeberseite zu erreichen ist.
Bei den Endkunden sieht es anders aus, als die Afranga-Statistik vermuten lässt. Stikcredit nennt in der Präsentation zum ersten Halbjahr 2026 eine Verzugsquote ab 60 Tagen von 10 bis 13 % je Kreditjahrgang. Der geprüfte Jahresabschluss 2025 zeigt ein noch deutlicheres Bild: 56,6 % des Bruttokreditbestands waren mehr als 90 Tage überfällig, und 2025 hat Stikcredit keine Kredite ausgebucht (2024 waren es noch 8,32 Mio. BGN).
Die Afranga-Statistik zeigt trotzdem 100 % pünktliche Darlehen. Das widerspricht sich nicht: Sie misst die Darlehen an die Kreditgeber, nicht deren Endkunden. Solange Stikcredit zahlt, bleibt sie grün.
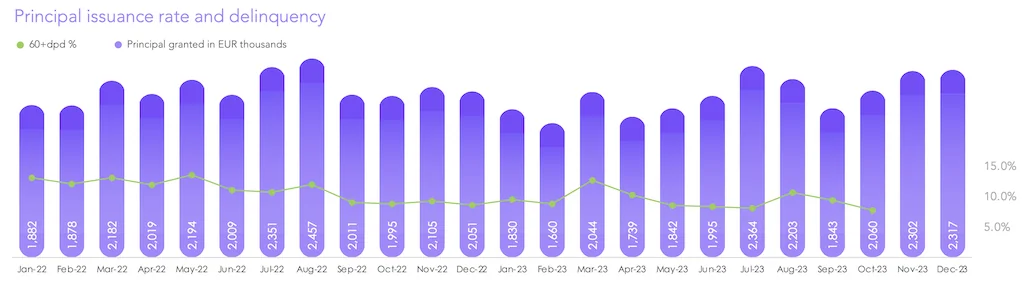
Bei den Ländern liegt der Fokus auf Bulgarien, ergänzend sind auch Angebote aus Tschechien verfügbar. Afranga ist damit stärker konzentriert als viele Marktplätze; die Diversifikation erfolgt primär über Kreditgeber und Laufzeiten innerhalb dieses Rahmens. Zinsen und Verfügbarkeit können schwanken, das Angebot ist insgesamt eher schlank, was bei größeren Summen zu Cashdrag führen kann.
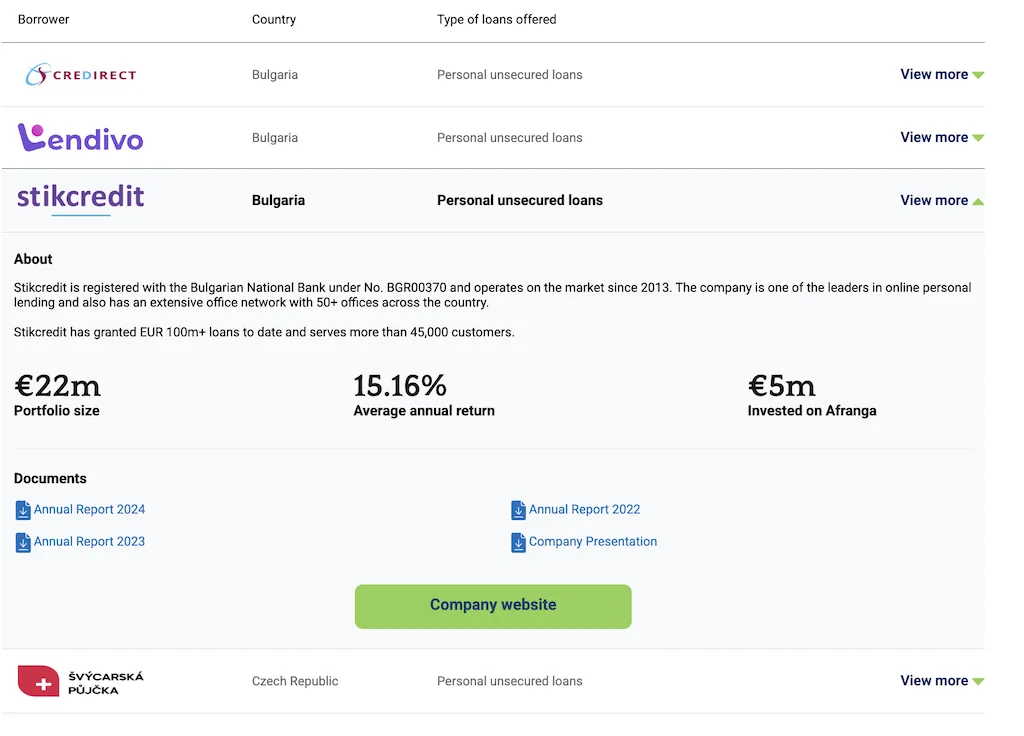
Die einzelnen Kreditgeber aktuell sind (Kennzahlen laut Kreditgeberseite, Stand 25.09.2026):
- Stikcredit (Bulgarien): Bei der Bulgarischen Nationalbank als Nichtbank-Finanzinstitut unter Nr. BGR00370 registriert, am Markt seit 2013. Einer der führenden Anbieter für Online-Personalkredite mit einem landesweiten Filialnetz von 50+ Standorten. Vergebenes Kreditvolumen laut Afranga über 100 Mio. EUR, laut eigener Präsentation über 200 Mio. EUR, über 45.000 Kunden. Portfolio: 22 Mio. €, Invested: 5 Mio. € (zur tatsächlichen Höhe siehe das Kapitel zu Stikcredit). Durchschnittsrendite: 10,67 %. Der mit Abstand größte Kreditgeber und einziger Originator hinter SaveSmart Business.
- Lendivo (Bulgarien): Fintech für vollständig online vergebene Konsumentenkredite, Start April 2024, gehört zur Stikcredit-Gruppe (siehe Tabelle im Kapitel zu Stikcredit). Laut geprüftem Abschluss 2025 lag der Gewinn bei 334.000 BGN (das selbst gesteckte Ziel waren über 1 Mio. BGN). 58 % des Bruttoportfolios sind mehr als 90 Tage überfällig, die Wertberichtigung liegt bei 67 %, die Eigenkapitalquote bei 13,8 %. Zum 30.06.2026 hatte Lendivo Forderungen an nahestehende Personen von 2,70 Mio. €, das sind 140 % des Eigenkapitals. Portfolio: 2,3 Mio. €, Invested: 4,4 Mio. €. Durchschnittsrendite: 11,58 %.
- Credirect (Bulgarien): Online-Kreditplattform seit 2017, Teil der internationalen Finanzgruppe MV Finance LTD. Payday-Kredite bis 700 € und Ratenkredite bis 5.100 €, über 30.000 aktive Kunden. Portfoliogröße: 5,9 Mio. €, Invested: 113.900 €. Durchschnittsrendite: 9,86 %.
- Lev Credit (Bulgarien): BNB-registriert (Nr. BGR00421), acht Filialen plus digitales Netzwerk. Bietet Payday- und Ratenkredite bis 2.500 € sowie besicherte Kredite bis 50.000 €. Besonderheit: Laut Kreditgeberseite sind ca. 60 % des Portfolios erstrangig grundpfandrechtlich besichert mit einem LTV von max. 50 %; im Abschluss 2025 sind es 54 % der Konsumkredite und alle Geschäftskredite. Die besicherten Kredite weisen laut Lev Credit bisher eine Ausfallrate von 0 % auf. Über 1.600 aktive Kreditnehmer, mehr als 10.000 Kredite vergeben. Portfoliogröße: 1,2 Mio. €, Invested: 294.700 €. Durchschnittsrendite: 8,97 %.
- Swiss Funds (Tschechien): Nichtbanklicher Anbieter, betreibt seit 2022 die Swiss-Loan-Plattform unter ORKA-Group-Management. Kurzfristige Konsumentenkredite mit 15–30 Tagen Laufzeit. Lizenziert von der Tschechischen Nationalbank, Teil von Orka Ventures Ltd. Über 16.000 Nutzer. Portfoliogröße: 1,4 Mio. €, Invested: 148.400 €. Durchschnittsrendite: 10,49 %. Einziger Nicht-Bulgarien-Originator.
- Tiberus (Bulgarien): Autofinanzierungs-Unternehmen (Gebrauchtwagen-Leasing), BNB-registriert, gehört zur Stikcredit-Gruppe. Ermöglicht Fahrzeugfinanzierung innerhalb von 24 Stunden über digitale und physische Standorte. Die Endkundenverträge sind fahrzeugbesichert, damit ein anderes Risikoprofil als reine Konsumentenkredite. Tiberus schreibt allerdings Verluste: −292.000 € im Geschäftsjahr 2025 und −280.000 € im ersten Halbjahr 2026, die Eigenkapitalquote lag zum 30.06.2026 bei 6,1 % (ungeprüft). Seit dem 31.08.2026 garantiert Stikcredit alle Tiberus-Darlehen auf Afranga (siehe unten). Portfoliogröße: 11 Mio. €, Invested: 2,9 Mio. €. Durchschnittsrendite: 10,82 %.
Zu den Kennzahlen: Portfolio dürfte den Kreditbestand des Kreditgebers meinen, was Invested bedeutet, erklärt Afranga nicht. Bei Lendivo liegt der Wert über dem Portfolio, was eher für einen aufaddierten Wert spricht; bei Stikcredit weit unter dem tatsächlich ausstehenden Betrag. Ich gebe die Werte deshalb so wieder, wie Afranga sie zeigt.
SaveSmart liegt mit 8 bis 10 % unter den Zinsen der Darlehen an die Kreditgeber, dafür bekommst du dort die Teil-Liquidität. Unsere Kreditlaufzeiten unterscheiden sich natürlich deutlich von denen der Endkunden.
Eine Gruppengarantie zwischen allen Kreditgebern gibt es nicht: Jede Forderung ist ein Darlehen an den jeweiligen Kreditgeber. Einzige Ausnahme ist seit dem 31.08.2026 die Garantie von Stikcredit für Tiberus, mehr dazu im Kapitel zu Stikcredit.
Das erste Immobilienprojekt: Modern Housing – Ovcha Kupel
Neben den Konsumentenkrediten kannst du seit Juni 2026 also auch in ein konkretes Immobilienprojekt investieren. Das erste heißt „Modern Housing – Ovcha Kupel“ und liegt im Westen Sofias. Geplant sind 315 möblierte Ein-Zimmer-Studios mit Kitchenette und eigenem Bad, verteilt auf zwei viergeschossige Gebäude mit zentraler Grünfläche und Solardach. Zielgruppe sind Studierende und junge Berufstätige in der Nähe der New Bulgarian University. Das Grundstück ist 8.072 m² groß, drei Metro-Stationen liegen fußläufig, die geplanten Mieten starten laut Projektunterlagen bei 350 Euro im Monat.
| Zinssatz | 9 % p. a. fix |
| Laufzeit | 12 Monate |
| Zinszahlung | monatlich aufs Afranga-Wallet |
| Besicherung | laut Afranga das zu erwerbende Bauland (8.072 m²); Eintragung und Rang der Hypothek öffentlich nicht belegt |
| Beleihungsauslauf (LTV) | 66 %, Grundstückswert deckt den Kredit rund 1,5-fach |
| Zusätzliche Sicherheit | Garantie von Lendivo, in den öffentlichen Unterlagen nicht belegt |
| Vorzeitiger Ausstieg | über die SaveSmart-Regel (bis 30 %, max. 5.000 €, 1 % Gebühr); Details im jeweiligen KIIS; kein Zweitmarkt |
| Projektstand | Machbarkeit, rechtliche Prüfung, Konzeptdesign abgeschlossen; Grundstückskauf laut Afranga für August 2026 geplant, bis 25.09.2026 nicht als abgeschlossen gemeldet; danach 36 Monate Bauzeit |
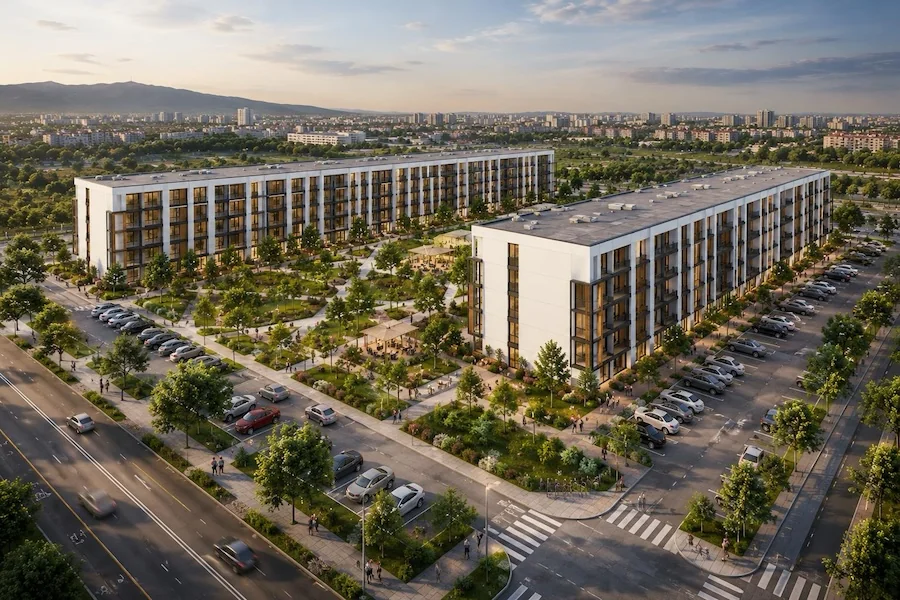
Was es zu beachten gilt: Bei einem Entwicklungsprojekt ist das Risikoprofil ein anderes als bei den Konsumentenkrediten, und das sollte man kennen.
- Der Kredit finanziert ausschließlich den Grundstückskauf, nicht den Bau. Der Bau wird über Eigenkapital des Projektträgers und separate Bankfinanzierung gestemmt. Du finanzierst also den Boden, nicht das fertige Haus.
- Daraus folgt eine Laufzeit-Frage: Der Kredit läuft 12 Monate, das Projekt mit Bau 36+ Monate. Mieteinnahmen liegen damit Jahre entfernt. Zurückgezahlt wird dein Kredit aus einer Anschlussfinanzierung oder dem Eigenkapital des Projektträgers. Klappt die Baufinanzierung nicht, steht auch die Rückzahlung unter Druck.
- Die zusätzliche Garantie soll von Lendivo kommen, also von einer verbundenen Partei aus derselben Gruppe wie Stikcredit und Afranga (siehe Verflechtung). In den öffentlichen Unterlagen (Blog, Projektseite, Präsentation) steht sie nicht. Wer der Projektträger selbst ist, geht aus den Unterlagen nicht klar hervor.
- Besichert werden soll mit dem unbebauten Bauland, das laut Afranga unabhängig bewertet wurde (LTV 66 %). Auf dem Papier liegt damit eine rund 1,5-fache Deckung vor. Solange der Kauf nicht abgeschlossen und die Hypothek nicht eingetragen ist, ist das Darlehen faktisch unbesichert. Im Verwertungsfall ist rohes Land außerdem schwerer und oft unter Wert verkäuflich, und eine Vollstreckung in Bulgarien kann dauern.
- Die vorzeitige Auszahlung deckt maximal 30 % ab, einen Zweitmarkt gibt es für den Kredit nicht. Der Großteil deines Kapitals bleibt also fest gebunden.
Zum Vergleich: Bei Immobilien-Plattformen wie Profitus oder InRento bekommst du ähnliche oder höhere Zinsen, allerdings häufig auf fertige oder vermietete Objekte und mit einem deutlich längeren Track Record. Was Afranga als Argument hat, ist die Geografie: Bulgarien statt Baltikum ist tatsächlich eine Diversifikation, die du bei den litauischen Plattformen nicht bekommst.
Für mich ist das ein strategisch interessanter Schritt. Bei 9 % für ein Entwicklungsprojekt mit diesen Risikopunkten müssten es für mich aber schon mindestens 10 % sein, auch mit der neuen Teil-Liquidität im Rücken. Die Stikcredit-Kredite mit 14 % passen für mich besser ins Bild. Ich schaue mir vor allem an, ob der Grundstückskauf gemeldet wird und wie der erste Kredit zurückgezahlt wird, sobald die Anschlussfinanzierung ansteht.
Stikcredit: Wer steckt hinter dem Hauptkreditgeber?
Stik-Credit AD ist ein bulgarischer Konsumkreditgeber aus Schumen, seit 2013 am Markt und bei der Bulgarischen Nationalbank als Nichtbank-Finanzinstitut registriert, keine Bank. Stikcredit hat die erste Afranga-Plattform ab 2021 selbst betrieben und ist bis heute der mit Abstand größte Kreditgeber.
Die Kreditgeberseite zeigt nur 5 Mio. € Invested. Nach meiner Rechnung aus der Halbjahresbilanz liegen bei Stikcredit aber rund 22 bis 23 Mio. € Afranga-Geld, SaveSmart eingerechnet, also gut drei Viertel des ausstehenden Afranga-Volumens. Wer bei Afranga investiert, investiert damit vor allem in Stikcredit.
Stikcredit Bilanzanalyse: Wie solide ist der Anker-Kreditgeber?
Für 2025 liegt ein geprüfter Jahresabschluss vor (auditiert von Zaharinova Nexia, Mitglied von Nexia International, einem der Top-10-Wirtschaftsprüfungsnetzwerke weltweit, mit uneingeschränktem Prüfungsurteil). Dazu kommen die ungeprüften Halbjahreszahlen zum 30.06.2026.
Hinweis: Stikcredit hat bis Ende 2025 in Bulgarischen Lew (BGN) bilanziert, seit 01.01.2026 ist Bulgarien im Euroraum. Der Umrechnungskurs ist fix: 1 EUR = 1,95583 BGN. Alle Euro-Werte sind entsprechend umgerechnet.
| Kennzahl | 2023 | 2024 (auditiert) | 2025 (auditiert) | 1. Hj. 2026 (ungeprüft) |
|---|---|---|---|---|
| Nettogewinn | 2,96 Mio. € | 3,49 Mio. € | 2,25 Mio. € | 1,46 Mio. € |
| Eigenkapitalrendite (ROE) | 24,0 % | 22,8 % | ~14 % | – |
| Gesamtkapitalrendite (ROA) | 13,6 % | 12,3 % | ~6 % | – |
| Eigenkapitalquote | 56,6 % | 54,0 % | 44 % | 37,2 % |
| Verschuldungsgrad (FK/EK) | – | – | 1,27× | 1,69× |
| Kreditportfolio (netto) | 11,74 Mio. € | 14,58 Mio. € | 16,06 Mio. € | – |
| Bilanzsumme | 21,80 Mio. € | 28,32 Mio. € | 35,3 Mio. € | – |
| Eigenkapital | 12,35 Mio. € | 15,28 Mio. € | 15,5 Mio. € | 17,05 Mio. € |
| Verbindlichkeiten ggü. Plattformen | 8,22 Mio. € | 11,48 Mio. € | ~17,7 Mio. € | 26,88 Mio. € |
| Dividende (beschlossen) | 0,77 Mio. € | 0,55 Mio. € | 1,94 Mio. € | – |
Was sagen die Zahlen?
Stikcredit ist durchgehend profitabel, und das jetzt im dritten geprüften Jahr in Folge. Allerdings ist der Nettogewinn 2025 mit 2,25 Mio. € deutlich unter dem Vorjahr (3,49 Mio. €) gefallen. Die Gründe: gestiegene Kreditausfälle (Wertberichtigungen −13,9 Mio. BGN vs. −9,9 Mio. in 2024) und höhere Personalkosten, was bei dem Wachstumstempo zu erwarten ist. Im ersten Halbjahr 2026 kamen ungeprüft 1,46 Mio. € dazu.
Die Bilanzsumme ist 2025 um 25 % auf 35,3 Mio. € gewachsen. Das Kreditportfolio stieg auf 16,06 Mio. € netto. Dieses Wachstum wird zu einem erheblichen Teil über Fremdkapital, also auch über uns Investoren, finanziert: Die Plattform-Verbindlichkeiten stiegen von 11,5 auf rund 17,7 Mio. € und bis Mitte 2026 weiter auf 26,88 Mio. €. Bankkredite hat Stikcredit nicht, die Finanzierung läuft komplett über Crowdlending-Plattformen.
Die Eigenkapitalquote ist dadurch weiter gesunken: von 54 % (2024) auf 44 % (2025) und zur Jahresmitte 2026 auf 37,2 %, der Verschuldungsgrad stieg auf 1,69×. Das ist im Branchenvergleich immer noch solide, denn viele P2P-Kreditgeber sind deutlich höher verschuldet. Aber der Trend ist klar abwärts gerichtet, und man sollte im Auge behalten, ob sich das stabilisiert.
Auffällig ist die Dividende: Beschlossen wurden für 2025 1,94 Mio. €, das sind 86 % des Gewinns; ausgezahlt wurden im Jahr 2025 1,85 Mio. €. Ein Großteil wird also ausgeschüttet statt thesauriert. Das erklärt auch, warum das Eigenkapital trotz Profitabilität kaum wächst.
Forderungen an verbundene Unternehmen: Ende 2025 hatte Stikcredit rund 11,8 Mio. € an verbundene Unternehmen und Personen verliehen, das sind 75 % des Eigenkapitals. Bis zum 30.06.2026 stieg der Betrag auf 14,46 Mio. € oder 85 % des Eigenkapitals.
Laut Abschluss sind diese Darlehen ohne Sicherheiten vergeben. Empfänger sind u. a. Sabevs SN Investment (2,43 Mio. BGN), Aktionär Topuzakov persönlich (1,70 Mio. BGN) und Tiberus (5,56 Mio. €). Die Präsentation zum Halbjahr spricht dagegen von einer Immobilienbesicherung von rund 15 Mio. €, der geprüfte Abschluss widerspricht dem. Stikcredit finanziert damit in erheblichem Umfang das eigene Unternehmens-Netzwerk mit.
Mein Fazit zu Stikcredit: Profitabel seit Jahren, geprüfte Berichte, aber die Kennzahlen werden schwächer: Eigenkapitalquote nach unten, Verschuldungsgrad auf 1,69×, hohe Ausschüttung, unbesicherte Kredite an Nahestehende und seit August die Garantie für Tiberus. Das beobachte ich genau, die Substanz stimmt für mich aber weiterhin. Stikcredit bleibt für mich der stärkste Kreditgeber auf der Plattform, und deshalb liegt nahezu mein gesamtes Afranga-Investment dort.
Für SaveSmart ist diese Bilanz besonders relevant. Die vorzeitige Auszahlung ist schließlich nur so viel wert, wie Stikcredit sie im Zweifel bedienen kann. Es ist kein Zweitmarkt mit fremden Käufern, sondern eine Zusage der Gegenseite.
Eigentümer und Verflechtung der Stikcredit-Gruppe
Hinter Stikcredit, Lendivo und Tiberus stehen dieselben Personen, und Afranga-Chef Svetlin Sabev ist bei allen dreien in Eigentum oder Leitung vertreten:
| Gesellschaft | Eigentümer | Leitung | Rolle auf Afranga |
|---|---|---|---|
| Stik-Credit AD | Stefan Topuzakov 47 %, Kristiyan Kostadinov 47 %, Ivaylo Todorov 6 % | Vorstand: Topuzakov, Kostadinov, Sabev | größter Kreditgeber, Originator SaveSmart Business, Garant für Tiberus |
| Lendivo | je 30 % die Beteiligungsgesellschaften von Topuzakov, Kostadinov und Sabev | Geschäftsführer: Topuzakov, Sabev | Kreditgeber, laut Afranga Garant beim Immobilienprojekt |
| Tiberus | je ein Drittel dieselben drei Beteiligungsgesellschaften | – | Kreditgeber |
| AFRANGA EOOD | Svetlin Sabev 100 % | Geschäftsführer: Sabev | Plattformbetreiber |
Lendivo, Tiberus und Sabevs SN Investment sind inzwischen unter derselben Adresse in Sofia gemeldet wie Afranga.
Auch das Geld fließt in mehrere Richtungen. Lendivo hat 2025 rund 446.000 BGN Provision an Afranga gezahlt und der Plattform selbst ein Darlehen über 202.000 BGN gegeben (12 % Zinsen, unbesichert). Stikcredit zahlte 2025 rund 1,14 Mio. BGN an Afranga. Eine Offenlegung der Interessenkonflikte, wie sie Art. 8 der ECSP-Verordnung verlangt, habe ich auf der Plattform nicht gefunden. Nach meiner Rechnung liegen rund 98 % des ausstehenden Afranga-Volumens bei Kreditgebern mit denselben Eigentümern.
Die sechs Kreditgeber auf Afranga sind damit keine sechs unabhängigen Risiken. Wer zwischen Stikcredit, Lendivo und Tiberus streut, streut innerhalb einer Unternehmensgruppe. Mit Credirect, Lev Credit und Swiss Funds gibt es zwar unabhängige Kreditgeber, auf sie entfällt aber nur ein kleiner Teil des Volumens.
Die Stikcredit-Garantie für Tiberus
Seit dem 31.08.2026 garantiert Stik-Credit AD alle Darlehen, die Anleger über Afranga an Tiberus vergeben, unbedingt, unwiderruflich und ohne Betragsgrenze. Tiberus schreibt Verluste (Zahlen im Kreditgeber-Profil oben). Seine Finanzierung von 11,25 Mio. € kommt überwiegend aus der Stikcredit-Gruppe, über Afranga laufen rund 2,9 Mio. €.
Für Tiberus-Anleger ist die Garantie ein Plus. Für Stikcredit ist sie eine zusätzliche Verpflichtung, und damit für alle, die Stikcredit Geld leihen, also auch für SaveSmart-Anleger, ein zusätzliches Risiko. Gerät Tiberus in Schieflage, steht am Ende Stikcredit dafür ein.
Welche Vor- und Nachteile hat Afranga?
Die Pro & Cons von Afranga auf einen Blick
Vorteile von Afranga
- Lizenzierte Plattform (ECSP-Zulassung seit 2023, Betrieb unter ECSP seit März 2025)
- Hohe Zinssätze im Marktvergleich, regulär bis 14 %.
- Niedrige Einstiegshürde (Mindestanlage 10 EUR) und keine laufenden Investorengebühren.
- Etablierter Hauptkreditgeber Stikcredit mit geprüften Abschlüssen
- Zweitmarkt seit 27.08.2026, gebührenfrei
- Teil-Liquidität bei SaveSmart: vorzeitige Auszahlung von bis zu 30 % (max. 5.000 €) jederzeit und ohne Käufersuche
Nachteile von Afranga
- Kein Auto-Invest, obwohl seit Mai 2025 angekündigt
- Zweitmarkt ohne Verkaufsgarantie, Abschläge bis 15 % möglich
- Die vorzeitige Auszahlung greift nur bei SaveSmart, deckt maximal 30 % ab und kostet 1 %. SaveSmart ist außerdem vom Zweitmarkt ausgeschlossen.
- Keine klassische Rückkaufgarantie
- Starke Abhängigkeit von einer Unternehmensgruppe (Stikcredit, Lendivo, Tiberus)
- Die Plattform selbst veröffentlicht keine Jahresabschlüsse
- 10 % Quellensteuer in Bulgarien, die in Deutschland nur zur Hälfte anrechenbar ist
- Geografisch fokussiert (Schwerpunkt Bulgarien)
- Wie jede Investition sind auch P2P-Investitionen riskant
Die Afranga Risiko FAQ
Trotz Lizenz und attraktiver Zinsen gehören die Risiken bei Afranga zum Gesamtbild. Die wichtigsten P2P-Plattform-Risiken zu Afranga habe ich dir vorab als kurze FAQ zusammengefasst, bevor es zu meinen Afranga Erfahrungen und Fazit geht.
Wie verdient Afranga Geld?
Afranga verdient an den Kreditgebern und Projektträgern, nicht an den Anlegern. Laut Preisliste berechnet Afranga ihnen eine Due-Diligence-Gebühr von 3.000 € und eine Erfolgsgebühr (Success Fee) von bis zu 10 % p. a. Auf Anlegerseite kommt nur die Gebühr von 1 % für vorzeitige Auszahlungen bei SaveSmart dazu. Belegt sind für 2025 Zahlungen von Stikcredit (rund 1,14 Mio. BGN) und Lendivo (446.000 BGN) an Afranga, zusammen rund 0,81 Mio. €. Die Kreditgeber selbst verdienen an der Zinsmarge ihrer Konsumentenkredite und refinanzieren sich dafür unter anderem über Afranga.
Arbeitet Afranga profitabel?
Laut geprüftem Jahresabschluss 2025 arbeitet der Hauptkreditgeber Stikcredit profitabel: Nettogewinn 2,25 Mio. € (2024: 3,49 Mio. €), Eigenkapitalquote 44 %, Mitte 2026 ungeprüft 37,2 %. Lendivo, Credirect und Lev Credit weisen ebenfalls Gewinne aus, Tiberus dagegen Verluste. Die Plattformgesellschaft AFRANGA EOOD hat ihre Abschlüsse 2024 und 2025 nicht im bulgarischen Handelsregister veröffentlicht, obwohl sie dazu verpflichtet ist. Ob Afranga selbst profitabel ist, lässt sich deshalb nicht sagen. Die Preisliste zeigt zumindest, was Afranga von den Kreditgebern verlangt.
Ist Afranga seriös?
Afranga ist seit dem 12.09.2023 als Europäischer Schwarmfinanzierungsdienstleister (ECSP) zugelassen und arbeitet seit März 2025 unter dieser Lizenz. Eng verknüpft mit der Plattform ist der etablierte Kreditgeber Stikcredit, dessen Historie und Geschäftsberichte öffentlich nachvollziehbar sind. Zum Gesamtbild gehört aber auch: Die Plattform veröffentlicht keine eigenen Abschlüsse, und drei der sechs Kreditgeber gehören denselben Eigentümern, zu denen auch der Afranga-Chef zählt. Die Lizenz regelt Information und Anlegerschutz, sie schützt nicht vor Verlusten.
Wer ist Stikcredit?
Stik-Credit AD ist ein bulgarischer Konsumkreditgeber aus Schumen, seit 2013 am Markt und bei der Bulgarischen Nationalbank als Nichtbank-Finanzinstitut registriert (BGR00370), keine Bank. Stikcredit hat die erste Afranga-Plattform ab 2021 selbst betrieben und ist heute der mit Abstand größte Kreditgeber auf Afranga: Nach meiner Rechnung liegen gut drei Viertel des ausstehenden Afranga-Volumens bei Stikcredit, SaveSmart eingerechnet. 2025 erzielte Stikcredit laut geprüftem Abschluss einen Gewinn von 2,25 Mio. €. Eigentümer sind Stefan Topuzakov und Kristiyan Kostadinov (je 47 %) sowie Ivaylo Todorov (6 %); Afranga-Chef Svetlin Sabev sitzt im Vorstand.
Gibt es bei Afranga Kredit-Ausfälle?
Ausfälle auf Endkundenseite gibt es, und sie sind nicht klein: Bei Stikcredit waren Ende 2025 56,6 % des Bruttokreditbestands mehr als 90 Tage überfällig, bei Lendivo 58 %. Die Afranga-Statistik zeigt trotzdem 100 % pünktliche Darlehen, weil sie die Darlehen an die Kreditgeber misst, nicht deren Endkunden. Eine klassische Rückkaufgarantie gibt es nicht. Du investierst in Darlehen an den Kreditgeber; im Ausfallfall haftet der Originator mit seinem Unternehmensvermögen. Eine Einlagensicherung existiert nicht, dein eingesetztes Kapital kann im Worst Case vollständig ausfallen.
Wie schnell komme ich bei Afranga wieder an mein Geld?
Kredite vom Primärmarkt kannst du seit dem 27.08.2026 auf dem Zweitmarkt anbieten, zu 85 bis 115 % des offenen Kapitals, ab 100 € und gebührenfrei. Einen garantierten Käufer gibt es nicht. SaveSmart ist vom Zweitmarkt ausgeschlossen, dafür kannst du dir jederzeit bis zu 30 % deiner Anlage vorzeitig auszahlen lassen, maximal 5.000 Euro, gegen 1 % Gebühr. Liegen 30 % unter 100 Euro, sind bis zu 100 Euro möglich. Der Rest bleibt bis zum Laufzeitende gebunden. Die Zinsen landen monatlich im Wallet und sind jederzeit abrufbar.
Gibt es bei Afranga einen Auto-Invest?
Nein. Afranga hat den Auto-Invest im Mai 2025 angekündigt, in den AGB vom 27.08.2026 steht er aber weiterhin nur als mögliche künftige Funktion. Du investierst deshalb manuell auf dem Primärmarkt, übernimmst Kredite von anderen Anlegern auf dem Zweitmarkt oder nutzt SaveSmart. Dort wird das Kapital bei Fälligkeit auf Wunsch automatisch zum dann gültigen Zinssatz neu angelegt, was einem Auto-Invest zumindest nahekommt.
Wie riskant sind die Immobilienkredite (Real Estate Loans) bei Afranga?
Real Estate Loans finanzieren ein Immobilien-Entwicklungsprojekt und sollen laut Afranga über das zu erwerbende Grundstück besichert werden. Bis zum 25.09.2026 war der für August geplante Grundstückskauf nicht als abgeschlossen gemeldet, Eintragung und Rang der Hypothek sind öffentlich nicht belegt. Der erste Kredit finanziert nur den Grundstückskauf; zurückgezahlt wird er aus einer Anschlussfinanzierung oder dem Eigenkapital des Projektträgers, nicht aus Mieten. Unbebautes Bauland ist im Ernstfall oft nur unter Gutachtenwert verwertbar. Eine Einlagensicherung gibt es nicht, ein Teil- oder Totalverlust ist möglich.
Welche Auswirkung hätte eine Insolvenz von Afranga?
Gerät Afranga in Schieflage, laufen die Darlehen an die Kreditgeber weiter; ein Insolvenzverwalter würde die Rückflüsse verteilen. Kritischer wäre eine Insolvenz des Hauptoriginators Stikcredit oder eines anderen Kreditgebers: Dann stünde die Rückzahlung direkt auf dem Spiel. Bei Stikcredit kämen die Garantie für Tiberus und die Kredite an verbundene Unternehmen erschwerend dazu. Auch die vorzeitige Auszahlung bei SaveSmart wäre dann wertlos, denn sie ist eine Zusage der Gegenseite. Eine Einlagensicherung gibt es nicht, das Verfahren kann langwierig werden.
Gibt es eine Einlagensicherung bei Afranga?
Nein, es gibt keine Einlagensicherung und auch keine Anlegerentschädigung. Dein Geld ist in einem Zinsprodukt mit hohem Risiko angelegt. Afranga ist keine Bank und es greifen keine Sicherheitsfonds im Falle einer Schieflage des Unternehmens. Eine Gruppengarantie gibt es ebenfalls nicht; einzige Ausnahme ist die Garantie von Stikcredit für Tiberus-Darlehen seit dem 31.08.2026. Auch SaveSmart ist trotz der vorzeitigen Auszahlung keine Bankeinlage.
Ein Investment in P2P-Kredite unterliegt immer einem hohen Risiko.
Gibt es einen Afranga Bonus oder Promo Code?
Ein Promo Code ist nicht nötig. Wer sich über meinen Afranga Link anmeldet, bekommt 0,5 % Cashback auf alle Investments der ersten 90 Tage. Daneben hat Afranga ein eigenes, unbefristetes Empfehlungsprogramm: 50 € für Werber und Geworbenen, wenn der Geworbene binnen 30 Tagen nach der Verifizierung mindestens 1.000 € investiert. Befristete Aktionen wechseln, die aktuellen stehen auf meiner Bonus-Seite.
Meine Afranga Erfahrungen und mein Afranga Fazit
Bei Afranga bin ich sofort zum Start eingestiegen, also im März 2021.
Jetzt wunderst du dich vielleicht, wieso 2021, wo Afranga doch erst seit März 2025 als lizenzierte Plattform läuft. Nun, ich war schon beim ersten Afranga dabei, das damals Stikcredit selbst betrieben hat, und auch später, als die alte Plattform unter stikcredit.eu weiterlief und ausschließlich Kredite von Stikcredit angeboten wurden. Und meine Afranga Erfahrungen waren durchweg einwandfrei.
Bis auf das bekannte Phänomen, dass wir zu Anfang 14 bis 16 % Zinsen erhielten, die über die Zeit dann doch deutlich eingebrochen sind. Das können wir beim neuen Afranga ebenfalls schon beobachten. Ein ganz normales Vorgehen: Bei neuen Plattformen statt Marketingausgaben höhere Zinsen und Cashback-Aktionen.
Nachdem die Plattform neu gestartet ist und dazu auch noch mit der ECSP-Lizenz lizenziert, stand es für mich außer Frage, auch hier wieder zu investieren.
Dieses Mal war ich etwas später dran und habe nicht nur 16-%-Kredite im Portfolio. Regulär gibt es bei Stikcredit inzwischen 12 bis 14 % je nach Laufzeit, und das war auch ohnehin klar, dass die Aktionszinsen nicht von Dauer sind.
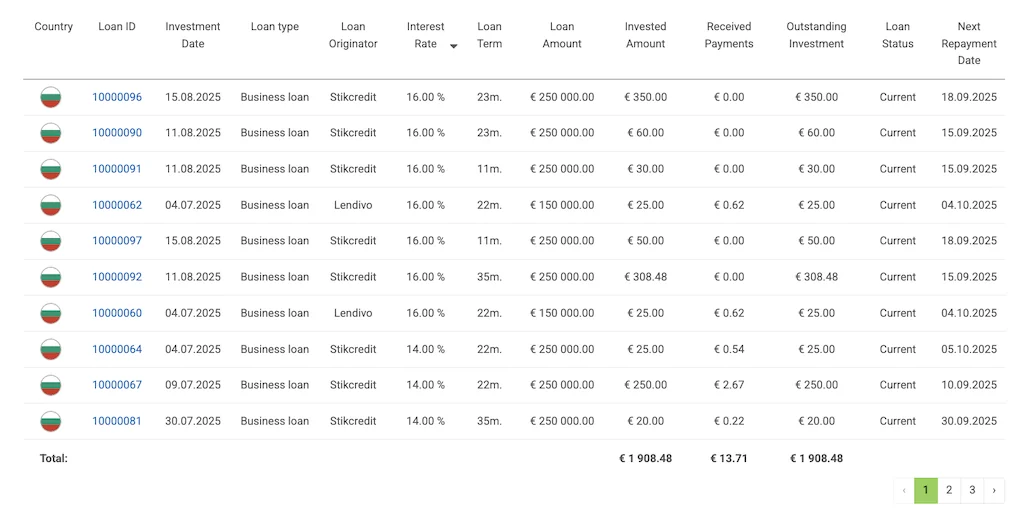
Afranga Erfahrungen – mein Account
Auch das neue Afranga ist wieder eine übersichtliche und intuitiv zu bedienende P2P Kredite Plattform, die es uns Investoren leicht macht, zu investieren.
Aufgeräumte Oberfläche und einfach zu bedienen. Ich nutze das Konto auf Englisch, die Website gibt es inzwischen aber auch auf Deutsch, mich stört das ohnehin nicht …
Gut, der Autoinvest fehlt (noch), aber da es keine Rückkäufe gibt und monatlich Zinsen bezahlt werden, ist auch nicht so oft so viel zu tun.
Bislang habe ich nahezu ausschließlich in die Stikcredit Kredite investiert, mit denen hatte ich ja schon einige positive Erfahrungen gemacht. Die Option, in weitere Kreditgeber investieren zu können, begrüße ich, insbesondere, dass es eben nicht schon wieder Kreditgeber sind, die man von anderen Plattformen kennt (manche schon). Wobei die Streuung kleiner ist, als die Zahl sechs vermuten lässt, weil Lendivo und Tiberus zur Stikcredit-Gruppe gehören.
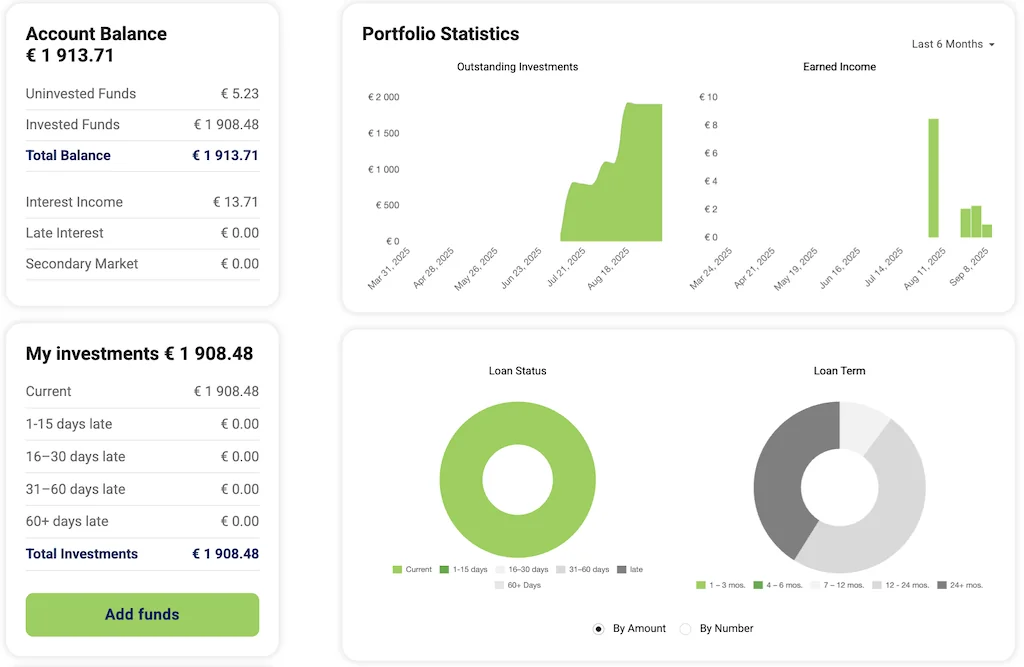
Mitte 2025 habe ich auf knapp 2.000 Euro aufgestockt, insbesondere im August noch mal gut nachgelegt, als es erneut 16 % Kredite in einer Aktion auf der Plattform gab. Im März 2026 habe ich dank einer weiteren 16-%-Aktion deutlich aufgestockt und im Juli noch einmal rund 1.400 Euro nachgelegt. Damit stehe ich bei rund 9.300 Euro (Stand 30.09.2026).
Meine ursprüngliche Zielgröße von 5.000 Euro habe ich damit klar überschritten. Inzwischen liegt mein Ziel bei 10.000 Euro, und bis dahin fehlt nicht mehr viel. Nahezu mein gesamtes Afranga-Investment liegt bei Stikcredit, die übrigen Kreditgeber spielen bei mir kaum eine Rolle. Selbstverständlich habe ich mir überwiegend langlaufende Kredite mit hohen Zinsen gesichert, denn die Zinsen werden langfristig sinken, und gerade die 16-%-Kredite sind klar auch Marketing-getrieben.
So mache ich das: Seit dem Herbst 2026 lasse ich mir die Zinsen auszahlen. Neues Geld kommt bei mir nur noch dazu, wenn es eine Aktion mit mindestens 14 % gibt. Bis dahin gehen die Zinsen raus, und der Bestand läuft mit den Krediten weiter, die ich habe.
Meine rund 9.300 Euro liegen weiterhin komplett auf dem Primärmarkt, in SaveSmart habe ich nichts. Genau das ist für mich der spannende Punkt an dem SaveSmart-Update: Ein 14-%-Kredit auf drei Jahre bringt mir mehr Zinsen, ein SaveSmart-Anteil mit 10 % bringt mir dafür einen Puffer, an den ich rankomme.
Bislang hat mich die Bindung nicht gestört, weil ich das Geld ohnehin nicht brauche. Rational betrachtet müsste ich einen Teil trotzdem umschichten, allein wegen der Flexibilität. Ich schaue mir das über die nächsten Monate an.
Meine Afranga Rendite 2026
In meinem Portfolio ist Afranga seit März 2021 präsent und liefert seitdem zuverlässig Zinsen ab. Das neue Afranga kam im Juli 2025 dazu, das alte Konto lief bis Ende 2025 aus. Die Tabelle zeigt beide Konten zusammen, ab 2026 läuft nur noch das neue:
| Jahr | Jahresrendite (Modified Dietz) |
|---|---|
| 2021 (Startjahr) | 15,7% |
| 2022 | 14,5% |
| 2023 | 12,6% |
| 2024 | 12,2% |
| 2025 | 13,3% |
Die Jahresrendite nach Modified Dietz berücksichtigt, wann im Jahr Geld ein- und ausgezahlt wurde. Im Startjahr 2021 ist der Wert dadurch verzerrt, weil das Kapital erst nach und nach dazukam. Auf der alten Plattform habe ich bis zum Schluss Ende 2025 eine Gesamtrendite von 14,1 % (IZF/XIRR) erzielt, mit über die Jahre tendenziell fallenden Zinsen.
Afranga Erfahrungen 2026: über 13 % Rendite, Bilanz-Check des Kreditgebers (ECSP) + neue Strategie

Zum Abspielen wird YouTube geladen – inkl. Datenübertragung an Google.
Das neue Afranga läuft bei mir seit Juli 2025 und liefert handfeste Zahlen: 809 Euro Zinsen bis Ende September 2026 und eine Rendite von 14,4 % (IZF/XIRR), Stand 30.09.2026. Über beide Plattformen seit März 2021 komme ich auf 1.290 Euro Zinsen und 14,3 % (XIRR).
Gerechnet ist der XIRR über alle Ein- und Auszahlungen mit dem Kontosaldo als Endwert; Bonus- und Empfehlungsgutschriften zähle ich dabei wie Einzahlungen, nicht als Ertrag. Die Quellensteuer nagt zwar an der Bruttorendite (10 % in Bulgarien, davon nur 5 % nach DBA anrechenbar), aber auch netto bleibt ein ordentliches Ergebnis stehen.
Ich bin mit der Plattform sehr zufrieden, und das Portfolio hat sich prächtig entwickelt. Afranga bleibt ein fester Bestandteil meines P2P-Portfolios. Den Blick auf Stikcredit schärfe ich dabei: Die Halbjahreszahlen, die fehlenden Ausbuchungen und die Garantie für Tiberus behalte ich im Auge, und auch, ob Afranga seine eigenen Abschlüsse irgendwann veröffentlicht.
Dass jetzt bei SaveSmart wenigstens ein Teil des Kapitals erreichbar ist und es für die Primärmarkt-Kredite wieder einen Zweitmarkt gibt, macht die Plattform für mich runder. Beides ist kein Freibrief, aber verglichen mit dem Zustand „alles fest bis Laufzeitende“ ist das ein echter Schritt nach vorn.
Zuletzt aktualisiert am: 5. Oktober 2026
Haftungsausschluss & Interessenkonflikt
Dieser Artikel ist ein Werbebeitrag. Ich erhalte eine Provision, wenn du dich über die enthaltenen Affiliate-Links registrierst und investierst. Dennoch investiere ich mein eigenes Kapital und habe selbst „Skin-in-the-game".
Ich besitze keine Erlaubnis als Finanzanlagenvermittler nach § 34f GewO und bin nicht von der BaFin zugelassen. Dieser Artikel stellt keine Anlageberatung und keine Anlageempfehlung dar.
Auf fast allen Plattformen, über die ich berichte, bin ich selbst investiert. Alle Angaben erfolgen ohne Gewähr. Investitionen in P2P-Kredite und vergleichbare Vermögensanlagen sind mit Risiken bis hin zum Totalausfall verbunden. Renditen in der Vergangenheit sind keine Garantie für die zukünftige Entwicklung. Jede Anlageentscheidung triffst du eigenverantwortlich.
Swaper wird 10 und gibt +2 % Neukunden Loyalty-Status ohne 25.000-€-Schwelle
Normalerweise bekommt bei Swaper nur den Loyalty-Status mit 2 % mehr Zinsen, wer drei Monate lang mindestens 25.000 € im Konto hält. Zum zehnjährigen Jubiläum gibt es ihn für Neuanleger sechs Monate lang ohne diese Schwelle: im Oktober mit dem Code Swaper10 registrieren, identifizieren und die erste Einzahlung machen. Das Zinsplus gilt für neu gekaufte Forderungsrechte aus Wandoo-Finance- und SW-Finance-Krediten, die Aktion läuft bis 31. Oktober 2026.
Registrierung über meinen Swaper Link mit dem Code Swaper10. Du kennst die estnische Plattform noch nicht? Dann lies meine Swaper Erfahrungen.
Hallo Thomas,
die Vorstellung von Afranga ist sehr detailliert. Auch tiberus als neuen Kreditgeber hast du schon in deiner Übersicht. Du hast dir viel Mühe gegeben, sodass ich die Refer-a-Friend-Aktion genutzt habe. Nettes Zubrot für uns beide.
Kleiner Verbesserungsvorschlag zur Quellensteuer: Eine Beispielrechnung, sodass es die Leser auch verstehen. Mache dir gerne einen Vorschlag.
Danke dir für dein Feedback (und das Anmelden über meinen Link!), liefer mir gerne eine Beispielrechnung, so 100% weiß ich jetzt nicht, was du dir da vorstellst.