Mintos Erfahrungen nach 9 Jahren: meine Zahlen, der Nera-Fall und wie ich weiter investiere
Seit Juni 2017 investiere ich bei Mintos, heute mit gut 22.000 Euro meine größte P2P-Position. Meine Mintos Erfahrungen reichen von den Cashback-Jahren mit Renditen von 14 bis 16 % über Corona und die Russland-Ausfälle bis zu Nera Capital, dem mit 63,5 Mio. Euro größten offenen Kreditgeber-Fall der Mintos-Geschichte. Wie passt das zu meinen 11,8 % Rendite, und warum stocke ich trotzdem nicht mehr auf?
🏙️ Mintos – Central Riga Residences: 2% Cashback
- Laufzeit: Bis 02.11.26.
- Für wen: Neu- und Bestandsanleger mit Mintos-Konto – Anmeldung zur Aktion erforderlich.
- Bonus: 2% Cashback ohne Obergrenze auf Investments in die Central Riga Residences – drei Immobilien in der Merķeļa-Straße mit mehreren separat vermieteten Studios. 💶
- So funktioniert’s: Zuerst auf der Aktionsseite anmelden, dann mindestens 100 € in die Central Riga Residences investieren und 3 Monate halten. (Aktionsseite hier)
- Auszahlung: Bis 10.02.27.
- ⚠️ Wichtig: Investments, die vor der Anmeldung getätigt wurden, zählen nicht.
Neukunden erhalten über meinen Mintos Link zusätzlich 25 € Startguthaben ab 1.500 € Investment.
Zuletzt aktualisiert am: 9. Oktober 2026
Werbung | Risikowarnung
Dieser Artikel enthält Affiliate-Links. Wenn du dich über diese Links registrierst und investierst, erhalte ich eine Provision.
Der Erwerb dieser Vermögensanlage ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen. Der in Aussicht gestellte Ertrag ist nicht gewährleistet und kann auch niedriger ausfallen.
Die Mintos Anleitung und meine 9 Jahre Mintos Erfahrungen
Der Mintos Steckbrief
 Die wichtigsten Daten zum P2P Kredite Marktplatz Mintos auf einen Blick (Plattformangaben laut Mintos-Statistik, Stand 25.09.2026):
| Gegründet | 2015 |
| CEO | einer der Gründer Martins Sulte |
| Reguliert | ja, Wertpapierfirma unter Aufsicht der Latvijas Banka, Lizenz 06.06.08.719/534 seit 2021 |
| Investoren | 671.432 registrierte Anleger |
| Firmensitz | firmiert in Riga Lettland als AS Mintos Marketplace |
| Sicherheiten | Rückkaufverpflichtung der Kreditgeber, teils Gruppengarantien und Eigenbeteiligung (Skin in the Game) |
| Rendite | ≈10,3 % durchschnittlicher Zins der Kredite |
| Rückkaufgarantie | keine Garantie, sondern Rückkaufverpflichtung des Kreditgebers nach 60 Tagen Verzug, bei 99,8 % des Kreditbestands |
| Zweitmarkt | ja, 0,85 % Gebühr beim Verkauf; Notes suspendierter Kreditgeber sind nicht handelbar |
| Kreditarten | Konsumkredite (47,7 %), revolvierende Kredite (22,5 %), Geschäftskredite (12,6 %), Autokredite (9,2 %), Hypotheken usw. |
| Finanziertes Kreditvolumen | 13,0 Milliarden Euro |
| Mindestanlage | 50 € pro Kreditbündel, ETFs und Smart Cash ab 1 € |
| Invest Strategien | Core Loans, Custom Loans (Auto Invest), High-Yield-Bonds-Portfolio, Core ETF, Erst- und Zweitmarkt |
| Rating | 75/100, Platz 7 in meinem P2P Plattform Rating; dazu der Mintos Risk Score für die Kreditgeber |
| Treueprogramm | nein, Cashback-Aktionen für Bestandsinvestoren sind selten geworden |
| Geschäftsbericht | geprüfte Berichte (KPMG), zuletzt für 2025 |
| Neukunden Bonus | 25 € Bonus über meinen Mintos Link, alle Bedingungen auf meiner Bonusseite |
Die beiden letzten Mintos Neuigkeiten
Eine der Stärken von Mintos ist ihre Transparenz, so halten sie uns über ihr Blog und stetige News Updates auf dem Laufenden. Die aktuellsten und wichtigsten beiden Mintos News habe ich dir herausgegriffen:
Mintos: Übersicht über neu hinzugekommene Notes von Kreditgesellschaften
Die Plattform Mintos hat eine laufend aktualisierte Übersicht veröffentlicht, welche Kreditgesellschaften Notes auf der Plattform angeboten haben. Die Angaben beziehen sich auf Basisprospekte, Basisprospekt-Nachträge und Notes-Verfügbarkeit, die zwischen 2022 und 2024 datiert sind. Die jüngste datierte Meldung betrifft einen Basisprospekt vom 24. September. (Quelle)
Neukunden Mintos Bonus sichern
Mintos erklärt die Total Expense Ratio und weitere Kosten von ETFs
Die Plattform Mintos erläutert in einem Ratgeberbeitrag die Total Expense Ratio (TER) von ETFs und weitere Kostenarten wie Spreads und Plattformgebühren. Laut Beitrag fallen Kosten über lange Anlagezeiträume ins Gewicht. Der Text ist als Marketingkommunikation gekennzeichnet. (Quelle)
Neukunden Mintos Bonus sichern
Schauen wir uns den größten und ältesten Marktplatz für P2P Konsumenten- und viele andere Kreditarten und die Leute dahinter genauer an.
Mintos: Europas größter P2P Marktplatz mit großen Plänen
Mintos ist der größte P2P Marktplatz Europas. Anleger finanzieren dort Kredite von aktuell 34 aktiven Kreditgeber-Gruppen, der durchschnittliche Zins liegt bei rund 10 % (Stand 25.09.2026). Die Plattform will Privatkredite zu einem festen Bestandteil der Geldanlage machen und weltweit führender P2P Marktplatz werden. Seit 2021 ist Mintos eine Wertpapierfirma mit Lizenz der Latvijas Banka. Mittlerweile gibt es dort auch Anleihen, Immobilien, ETFs, Krypto-ETPs und Smart Cash. Aus dem reinen P2P-Marktplatz ist eine Multi-Asset-Plattform geworden.
Seit Februar 2026 läuft zusätzlich das Verfahren für eine EZB-Banklizenz. Laut Konzernbericht vom Juli 2026 bereitete Mintos den Antrag zu diesem Zeitpunkt noch vor.
Mintos: Wer sind die Besitzer?
Martins Sulte, der heutige CEO von Mintos, hat zusammen mit Martins Valters (im blauen Hemd) 2015 das Unternehmen Mintos gegründet.
Mit dabei waren noch vier weitere Investoren, darunter Aigars Kesenfelds. Wie die Anteile heute verteilt sind, zeigt der Aktienprospekt vom Januar 2026 (Tabelle unten).

Aigars Kesenfelds ist auch Mitgründer von 4finance und Mogo und wohl einer der mächtigsten Spieler in der baltischen Finanzszene, der auch immer mal wieder für seine Geschäftspraktiken kritisiert wurde. Seine ALPPES Capital ist mit 29,74 % größter Mintos-Aktionär und hält zugleich 37,18 % an Eleving (ehemals Mogo). Eleving ist mit 57,8 Mio. Euro Bestand der drittgrößte Kreditgeber auf Mintos und dort auch Anleihe-Emittent.
| Aktionär (wirtschaftlich Berechtigter) | Anteil |
| AS ALPPES Capital (Aigars Kesenfelds) | 29,74 % |
| SIA MS Cap (Martins Sulte) | 14,92 % |
| Crowdcube Nominees (Crowdfunding-Anleger) | 11,93 % |
| AS Obelo Capital (Maris Keiss) | 9,92 % |
| SIA EMK Ventures (Kristaps Ozols) | 9,92 % |
| AS Novo Holdings (Alberts Pole) | 9,91 % |
| SIA Deserts Investments (Martins Valters) | 6,24 % |
| Nordic Secondary Fund I | 6,02 % |
Die Tabelle zeigt die stimmberechtigten Aktien der Mintos-Holding laut Aktienprospekt (gebilligt am 16.01.2026). Seit Februar 2026 kommen stimmrechtslose Aktien aus dem Community-Fundraising dazu.
Das Mintos Management
An der Spitze des Mintos Managements stehen CEO Martins Sulte und COO Martins Valters, die beiden Mitgründer des Unternehmens. Der Vorstand der AS Mintos Marketplace hat insgesamt fünf Mitglieder:
- Martins Sulte, CEO und Mitgründer, früher Investmentbanking bei der SEB
- Martins Valters, COO (vorher CFO) und Mitgründer, früher elf Jahre bei EY
- Karlis Kronbergs, CRO (Risiko), früher Leiter Kreditrisiko bei der Citadele Bank
- Inese Lazdovska, Leiterin Recht und Compliance (CLO/CCO)
- Marcis Gogis, CPO (Produkt), seit 2015 bei Mintos
Laut lettischem Handelsregister ist seit dem 18.09.2026 ein weiteres Vorstandsmitglied eingetragen. Der Name war bei Redaktionsschluss nicht öffentlich einsehbar.
Die Mintos Anmeldung und Bonus
Um bei Mintos zu investieren, brauchst du zwei Dinge: ein Bankkonto bei einem EU-regulierten Institut auf deinen Namen und ein Mindestalter von 18 Jahren. Die Anmeldung bei Mintos ist einfach und intuitiv. Nach der Registrierung per E-Mail bestätigst du deine Identität über den Dienstleister Veriff, füllst die Fragebögen zu KYC (Know Your Customer) und AML (Anti Money Laundering) aus und gibst deinen steuerlichen Wohnsitz an. Ein Eignungstest legt fest, welche Produkte für dich freigeschaltet werden.
Geld einzahlen ist schnell gemacht: Ein Klick auf Einzahlen in deinem Account zeigt dir die Überweisungsdaten. Die erste SEPA-Überweisung muss von einem persönlichen Bankkonto kommen, das dann auch für spätere Auszahlungen verifiziert ist. Auf Mintos können Anleger in mehr als sieben verschiedenen Währungen investieren und diese auch einzahlen!
Über meinen Mintos Link bekommst du aktuell einen Bonus von 25 Euro. Die Bedingungen und alle laufenden Aktionen stehen auf meiner Bonusseite.
Was bietet der Mintos Marktplatz uns Investoren?
Wie funktioniert Mintos und was sollten Anleger beim Investieren auf dem Marktplatz wissen?
Die Kreditarten und Kreditgeber bei Mintos
Mintos arbeitet aktuell mit 34 aktiven Kreditgeber-Gruppen (81 einzelne Gesellschaften) zusammen, die eine Vielzahl von Kreditarten anbieten. Vermutlich gibt es keine Kreditart, die du nicht bei Mintos findest. Für private Kreditnehmer sind das unter anderem:
- Konsumkredite,
- Payday Loans,
- Pfandkredite,
- Autokredite
Die Unternehmensseite ist mit diesen Kreditarten abgedeckt:
- Geschäftskredite,
- Agrarkredite,
- Factoring Kredite
Natürlich dürfen auch Hypothekendarlehen im Immobilienbereich nicht fehlen. Den größten Anteil am Bestand machen mit knapp der Hälfte aber die Konsumkredite aus. Die Kredite stammen aktuell aus 20 Ländern, am stärksten vertreten sind Kasachstan (18,5 %) und Lettland (15,1 %). Dazu kommen Kreditgeber aus Mexiko, Südosteuropa, Indonesien und Afrika (Stand 25.09.2026).
Eine gute Übersicht über alle Kreditgeber und ihre Rahmenbedingungen stellt Mintos selbst bereit. Bei Mintos schafft man es am leichtesten, ein breit gestreutes Portfolio aufzubauen, nicht nur was Kreditgeber angeht, sondern auch nach Ländern und Kreditarten.
Kosten und Rendite bei Mintos
Wer manuell investiert, zahlt bei Mintos keine Gebühren für die Anmeldung, das Investieren auf dem Erst- und Zweitmarkt und für Ein- und Auszahlungen per Überweisung. Für die bequemen Varianten und einige Sonderfälle verlangt Mintos dagegen Geld (Stand 25.09.2026):
- Zweitmarkt: 0,85 % beim Verkauf (seit 2020), der Cash-out aus den Mintos-Portfolios ist gebührenfrei
- Core Loans: 0,39 % pro Jahr auf den angelegten Betrag
- Custom Loans (Auto Invest): 0,29 % pro Jahr, seit 2025
- High-Yield-Bonds-Portfolio: 0,39 % pro Jahr
- Smart Cash: 0,19 % pro Jahr plus 0,10 % laufende Fondskosten
- Krypto-ETPs: 0,49 % je Kauf oder Verkauf, mindestens 0,99 €
- Einzahlung per Kreditkarte, Apple Pay oder Google Pay: 2 % (Kreditkarte seit Mai 2025)
- Währungstausch: ab 0,50 %
- Inaktivität: 4,90 € pro Monat, wenn 360 Tage lang weder investiert noch verkauft wurde; entfällt u. a. bei Bestand in ETFs, Anleihen, Immobilien oder Smart Cash
- Eintreibung: Die Kosten der Rückholung bei ausgefallenen Kreditgebern zieht Mintos vom eingetriebenen Betrag ab
Die Kostenstruktur wird regelmäßig angepasst. Was aktuell gilt, steht in der Gebührenübersicht von Mintos.
Laut Mintos lag die Nettorendite der Anleger in den meisten Jahren zwischen 6 und 12 %. Es gab aber zwei deutliche Einbrüche: 2020 waren es wegen Abschreibungen auf Kredite suspendierter Kreditgeber nur 4,3 %, 2022 nach dem Überfall Russlands auf die Ukraine sogar −1,2 %. Über fünf Jahre bis 2024 kommt Mintos auf 6,1 % pro Jahr. Eine Zahl für 2025 hat Mintos noch nicht veröffentlicht, die Folgen von Nera sind also noch nicht enthalten.
In den Mintos Statistik Seiten ist das alles hervorragend aufbereitet. Die Renditezahlen beruhen allerdings auf Schätzungen von Mintos, wie viel aus den Ausfällen zurückkommt.
Meine eigene Rendite liegt nach gut neun Jahren bei 11,8 % (XIRR). Mehr dazu steht im Abschnitt zu meiner Mintos Rendite am Ende der Mintos Anleitung.
Steuern bei Mintos: Quellensteuer und Steuererklärung
Mintos behält auf Zinsen aus Kredit-Notes, Fractional Bonds und Immobilien-Notes eine lettische Quellensteuer ein. Bestätigst du in den Steuerdetails I am investing as a private person, sind es bei einem Wohnsitz in der EU 5 %. Eine Ansässigkeitsbescheinigung brauchst du dafür nicht. Ohne diese Angabe zieht Mintos 25,5 % ab. Auf direkte Anleihen, ETFs und Smart Cash fällt keine lettische Quellensteuer an.
Für die Steuererklärung in Deutschland gilt:
- Die Zinsen sind Kapitalerträge. Es gelten die Abgeltungsteuer von 25 % plus Soli und ggf. Kirchensteuer, eingetragen wird in der Anlage KAP.
- Die lettische Quellensteuer wird auf die deutsche Steuer angerechnet.
- Der Sparer-Pauschbetrag von 1.000 € (Ehepaare 2.000 €) gilt auch für die Mintos-Zinsen.
- Den Steuerbericht stellt Mintos jährlich bis Ende Januar im Profil bereit, dazu eine Bescheinigung über die einbehaltene Quellensteuer.
- Smart Cash ist steuerlich ein ausländischer Investmentfonds: Anlage KAP-INV, keine Teilfreistellung und kein deutscher Steuerabzug. Die Vorabpauschale ist bei stabilem Anteilspreis praktisch null.
So investierst du bei Mintos in Kredite
Es stehen dir drei verschiedene Möglichkeiten zur Verfügung, um dein Geld bei Mintos zu investieren:
- Automatisierte Mintos-Portfolios (Core Loans)
- Eigener Mintos Auto Invest (Custom Loans)
- Manuelles Investieren auf dem Erst- oder Zweitmarkt
Damit bedient Mintos passive Anleger ebenso wie aktive Arbitragehändler auf dem Zweitmarkt.
Automatisierte Mintos-Strategie mit Mintos Core Krediten
Die automatisierten Strategien boten ursprünglich drei vorgefertigte Portfolios für das komplett passive Investieren in P2P-Kredite: Core, Konservativ und Renditestark. Heute heißt das Produkt Mintos Core Loans und läuft in den Varianten Diversified, Conservative und High-Yield mit durchschnittlich 9,44 %, 9,15 % und 11,16 % Zins (Stand 25.09.2026).
Bei Core Loans wählt ein selbst entwickelter Algorithmus von Mintos die Notes aus und passt das Portfolio laufend an das Angebot an. Du legst nur den Betrag fest.

Die wichtigsten Punkte von Mintos Core:
- Priorisierung von Investitionen mit höheren Zinssätzen.
- Jährliche Portfolioverwaltungsgebühr von 0,39 % für neue Investitionen seit dem 7. Oktober 2024.
- Dynamische Anpassung an das Marktangebot zur besseren Streuung.
- Automatische Aufnahme neuer Kreditgeber, wenn sie die Risikoanforderungen erfüllen.
- Kreditanteile kleiner als 50 Euro.
- Mindestgröße des Gesamtportfolios: 50 Euro.
- Auszahlung jederzeit beantragbar, aber ohne Garantie: Mintos verkauft dafür deine Notes an andere Core-Anleger. Das dauert meist Minuten, im Einzelfall auch Tage. Die Auszahlung selbst ist gebührenfrei.
- Verspätete, ausstehende oder überfällige Notes lassen sich nicht sofort auszahlen, nur Notes mit weniger als 20 % Verzugsanteil. Notes suspendierter oder ausgefallener Kreditgeber sind gar nicht verkäuflich. Welche Notes verkauft werden, entscheidet Mintos nach eigenem Ermessen.

Persönlich bin ich kein Freund der Mintos-Portfolios, da wandern oft zu viele eher unattraktive Kredite wie zweifelhafte Kreditgeber oder extrem gering verzinste Langläufer ins Portfolio. Ich habe Core mit einem kleinen Betrag von 400 Euro getestet. Anfangs lag der Zinsschnitt bei 10,8 %, zuletzt nur noch bei 9,7 %. Meine manuell gekauften Kredite kommen auf 11,1 %, und das ohne die 0,39 % Verwaltungsgebühr.
Core ist bequem und taugt, um Mintos kennenzulernen. Für mich lohnt es sich nicht mehr: Mein Core-Portfolio ist pausiert, die letzten rund 37 Euro werden gerade verkauft. Was mit den Nera-Notes aus Core passiert ist, steht im Abschnitt zu Nera Capital.
Ich habe lieber selbst die Kontrolle über das Portfolio mit den beiden nun folgenden Varianten.
Der Mintos Auto Invest (Custom Loans)
Mit dem Mintos Auto Invest, heute Custom Loans, legst du eigene Kriterien fest, und Mintos investiert Rückflüsse automatisch wieder. Seit 2025 kostet das 0,29 % pro Jahr. Die Einstellungen sind umfangreich:
- Währung (auch die Anlage in Fremdwährung ist möglich!)
- Auswahl der Kreditgeber
- Kreditnehmerländer
- Kreditart
- Mintos Risk Score
- Rückkaufverpflichtung
- Zinssatz
- Kreditlaufzeit
Die Mindestanlage beträgt 50 €, und du kannst mehrere Auto Invests anlegen.
Wichtig: Einen Auto Invest für den Zweitmarkt richtest du am besten mit Vorsicht ein. Mintos stoppt den Handel mit Notes eines Kreditgebers zwar, sobald er suspendiert ist. Bis dahin kann ein solcher Auto Invest dein Portfolio aber schnell mit „faulen“ Krediten auffüllen.
Früher habe ich mir für jeden interessanten Kreditgeber einen eigenen Auto Invest mit meinem gewünschten Zielvolumen angelegt. Heute laufen bei mir keine aktiven Custom-Loans-Portfolios mehr. In den kostenpflichtigen Portfolios liegt nur noch ein Rest von gut 400 Euro.
Alternativ zum Auto Invest kaufst du Kredite manuell auf dem Erst- oder Zweitmarkt.
Manuelles Investieren
Auf dem Erst- oder Zweitmarkt von Mintos kannst du manuell in P2P-Kredite investieren. Hier hast du die Freiheit, deine Kredite selbst auszuwählen und auf dem Zweitmarkt Schnäppchen zu machen. Erfolgreiches manuelles, aber auch automatisches Investieren erfordert jedoch die richtige Auswahl der Kreditgeber.
So mache ich das heute fast ausschließlich: In meinen manuell gekauften Krediten stecken gut 13.400 Euro, verteilt auf 383 Investments mit durchschnittlich 11,1 % Zins und einer mittleren Laufzeit von knapp 25 Monaten.
Eine Orientierung bei der Auswahl bietet das Mintos-eigene Rating, der Mintos Risk Score.
Der Mintos Risk Score: eine Orientierungshilfe für Investoren?
Als Investor auf Mintos ist es schwierig, zwischen risikoreichen und risikoarmen Kreditgebern zu unterscheiden. Hier kommt der Mintos Risk Score ins Spiel, der das alte Mintos Rating ersetzt hat.
Dieses Bewertungssystem basiert auf vier Teilbewertungen, die mit 40, 25, 25 und 10 % unterschiedlich gewichtet sind und in Werten von 1 bis 10 angezeigt werden. Mintos aktualisiert den Score quartalsweise.
- Kreditportfolio Qualität
- Effizienz der Kreditverwaltung
- Rückkaufstärke
- Kooperationsstruktur
Die Bewertungen werden in drei Risikokategorien unterteilt:
- geringes Risiko (10–7,5),
- mittleres Risiko (7,4–4,5) und
- hohes Risiko (4,4–1,0).
Der Mintos Risk Score ist eine nützliche Orientierungshilfe, aber ausdrücklich kein Rating im Sinne der EU-Ratingverordnung. Als Frühwarnsystem hat er Grenzen: Nera Capital hatte Ende 2025 noch einen Score von 6,1, gut ein halbes Jahr später war der Kreditgeber suspendiert. Die Verantwortung für die Auswahl bleibt bei uns Anlegern, der Anbieter selbst nimmt sie uns nicht ab.
Wenn du unabhängige Ratings bevorzugst, bietet sich ein externes Rating wie das Premium Rating von Lars an, welches ich auch gerne selbst nutze.
In Kreditgeber Anleihen per Mintos Fractional Bonds investieren
Mintos bietet mit Fractional Bonds eine Möglichkeit, in den Anleihemarkt zu investieren. Diese Wertpapiere repräsentieren indirekte Anteile an Anleihen von großen Mintos Kreditgebern und werden von einer eigenen Gesellschaft innerhalb von Mintos herausgegeben. Anleger erhalten Erträge aus den zugrundeliegenden Anleihen. Allerdings tragen sie auch das Risiko eines Ausfalls des Emittenten, was zu einem Verlust des eingesetzten Kapitals führen kann.
Die Anleihen können ebenfalls auf einem Zweitmarkt mit Auf- und Abschlag gehandelt werden (0,85 % Gebühr beim Verkauf), beim Kauf fallen keine Gebühren an. Neben den Fractional Bonds gibt es inzwischen auch direkte Anleihen. Mehr als 50 Emittenten waren bisher auf Mintos gelistet, die durchschnittliche Rendite bis Fälligkeit lag zuletzt bei 8,75 %.
Angeboten wurden z. B. Eleving-Anleihen mit 13 % Zinsen, die vierteljährlich ausgeschüttet werden, und einer Laufzeit von 5 Jahren. Eine zweite Eleving-Anleihe läuft ebenfalls 5 Jahre mit 9,5 %. Anleihen werden wesentlich seltener als Kredite von den Emittenten zurückgekauft.
Alle Details und meine Mintos Anleihen Erfahrungen im extra Blogbeitrag
Direkt in Immobilien über Mintos Immobilien investieren
Mintos Immobilien bietet eine einfache Möglichkeit, in vermietete Wohnimmobilien zu investieren, und das bereits ab einer Mindestanlage von 50 €. Dabei fallen keine Kaufgebühren an. Mit diesen passiven Immobilien erhältst du regelmäßige Einkünfte aus Mietzahlungen und die Möglichkeit eines Wertzuwachses, ohne dich um die Verwaltung oder komplizierte Kaufprozesse kümmern zu müssen. Allerdings bist du nicht direkter Eigentümer der Immobilie, sondern kaufst Finanzinstrumente, die durch die Schuldverschreibungen einer juristischen Person besichert sind.
Der Investitionsprozess auf Mintos ist denkbar einfach: Du investierst in vermietete Wohnimmobilien, die Mietzahlungen werden eingezogen, und du erhältst regelmäßige Einkünfte aus diesen Zahlungen. Dazu kommt das Wertsteigerungspotenzial der Immobilie. Ein weiterer Vorteil ist die Liquidität, die der Mintos-Zweitmarkt bietet, falls du auf dein Kapital zugreifen möchtest.
Die Rendite deiner Investition basiert auf dem Cashflow aus der Immobilie, du erhältst regelmäßige Einnahmen aus den Nettomietzahlungen. Die Laufzeit der Investitionen variiert je nach Objekt und liegt im Allgemeinen zwischen 10 und 25 Jahren. Auf Ebene der Immobilie fallen für Kauf und Verkauf Gebühren an, einschließlich Makler-, Anwalts-, Notar- und Gutachtergebühren und Steuern.
Die erste Mintos Immobilie lief über die österreichische Bambus GmbH. Diese Firma erwirbt einen Anteil an einer bewohnten Immobilie (50 %) und sammelt dafür Geld über Mintos. Dadurch werden die ursprünglichen Hausbesitzer zu Mietern, erhalten aber Liquidität durch den Teilverkauf ihrer Immobilie. Eine Variante für ältere Immobilienbesitzer, an Liquidität zu kommen. Die Mietrendite liegt hier bei 5 %, und es wird mit 3 % Wertzuwachs gerechnet. Nicht so üppig wie z. B. bei Fintown (die für ähnliche Objekte 10 % p.a. anbieten).
Inzwischen gibt es Objekte in Österreich, Lettland, Polen und Dänemark, seit März 2026 hat Mintos dafür auch eine spanische Tochtergesellschaft.
Die nächsten Projekte habe ich trotzdem mitgenommen, zum einen als ruhiges Investment und zum anderen, um zu sehen, wie es funktioniert. Inzwischen liegen bei mir 1.850 Euro in Mintos Immobilien.
Mintos Smart Cash: die „Tagesgeld“-Antwort von Mintos
Mit Mintos Smart Cash legst du Geld in einem Geldmarktfonds an und kannst es täglich wieder abziehen. Dahinter steckt der BlackRock ICS Euro Liquidity Fund (Anteilsklasse Premier Dis, ISIN IE000GWTNRJ7), ein Geldmarktfonds mit AAA-Rating. Der Zins ist variabel und folgt dem EZB-Einlagensatz, den die EZB am 16.09.2026 auf 2,50 % angehoben hat. Nach allen Kosten blieben am 23.09.2026 rund 2,28 % pro Jahr.
Ein- und Auszahlungen sind gebührenfrei, Mintos nimmt aber 0,19 % pro Jahr von den Zinsen, dazu kommen 0,10 % laufende Fondskosten. Bei 2,47 % Fondsrendite geht damit knapp ein Zwölftel des Ertrags an die Kosten. Ab 1 Euro bist du dabei, die Zinsen kommen monatlich und werden nicht automatisch wieder angelegt.
Wichtig für die Einordnung als „Tagesgeld“: Du kaufst Fondsanteile, es gibt keine Einlagensicherung. Der stabile Anteilspreis von 1,00 € ist nicht garantiert, und die Anlegerentschädigung bis 20.000 € deckt keine Fondsverluste. Im Normalfall ist das Geld am selben oder nächsten Bankarbeitstag auf dem Mintos-Konto. In Stressphasen darf der Fonds allerdings Liquiditätsgebühren erheben, Rücknahmen über 10 % des Fondsvermögens kürzen oder ganz aussetzen.
Das Produkt richtet sich vor allem an Mintos Anleger, die Geld zwischenparken möchten, und an solche ohne eigenes Broker-Konto. Verfügbar ist Smart Cash unter anderem in Deutschland, abhängig vom Steuerwohnsitz. Steuerlich gilt es als Investmentfonds (siehe Steuern bei Mintos).
Mintos ETFs
Über Mintos kannst du in mehr als 1.000 ETFs von Anbietern wie iShares, Amundi oder VanEck investieren, auch in Bruchstücken ab 1 Euro und ohne Ordergebühr. Ausführung und Verwahrung übernimmt die Upvest Securities GmbH, ein deutsches Wertpapierinstitut unter Aufsicht der BaFin. Für alle, die nicht selbst auswählen wollen, gibt es Core ETF: fertige Portfolios mit einem festen Mix aus Anleihen und Aktien ab 50 Euro, ohne Plattformgebühr und nur mit den laufenden Kosten der ETFs.
Mintos Krypto-ETPs
Seit 2026 bietet Mintos auch die Möglichkeit, in Kryptowährungen zu investieren. Allerdings nicht direkt, sondern über regulierte Krypto-ETPs (Exchange Traded Products). Du brauchst weder eine Wallet noch private Schlüssel, das Investment funktioniert genauso wie der Kauf eines ETFs auf Mintos, und das schon ab 5 EUR.
Alle angebotenen ETPs sind zu 100 % physisch besichert und unterliegen dem EU-Finanzrecht (MiFID II). Mintos hat sieben der bekanntesten Kryptowährungen ausgewählt: Bitcoin (iShares), Ethereum, Solana, TRON und Avalanche (VanEck) sowie XRP und Litecoin (Bitwise). Pro Kauf oder Verkauf fallen 0,49 % an, mindestens 0,99 €.
Für Anleger, die eine unkomplizierte und regulierte Möglichkeit suchen, ihr Portfolio um Krypto zu erweitern, ist das durchaus interessant. Ich selbst nutze die Mintos Krypto-ETPs bislang nicht, da ich Krypto-Exposure über andere Wege abdecke.
Nera Capital und die offenen Kreditgeber-Fälle bei Mintos
Der Fall Nera Capital ist der größte offene Kreditgeber-Ausfall in der Geschichte von Mintos. Nera ist eine irische Zweckgesellschaft, die britische Anwaltskanzleien finanziert. Seit April 2026 kommen die Zahlungen verspätet, am 09.07.2026 hat Mintos den Risk Score zurückgezogen. Seitdem ist Nera suspendiert und in der Restrukturierung. Laut Mintos-Statistik sind 63,5 Mio. Euro offen (Stand 25.09.2026). Handeln lassen sich die Notes nicht mehr, auch nicht mit Abschlag.
Nera ist nicht der einzige offene Fall. Zusammen stehen bei Mintos 204,4 Mio. Euro von 23 Kreditgebern in der Rubrik Overdue – ongoing cases, das sind rund 26 % des gesamten Volumens. Die größten Posten:
| Kreditgeber | Land | offen | Verzug seit etwa |
| Nera Capital | Irland / UK | 63,5 Mio. € | 04/2026 |
| Kviku | Russland | 38,5 Mio. € | 03/2022 |
| MFO FintechFinance | Kasachstan | 23,8 Mio. € | 05/2026 |
| Wowwo | Türkei | 18,5 Mio. € | 12/2021 |
| GetBucks | Botswana / Sambia | 8,9 Mio. € | 05/2020 |
| alle 23 Fälle | 204,4 Mio. € | im Schnitt knapp 3 Jahre |
Wie viel davon zurückkommt, ist offen. Mintos selbst nannte im Januar 2023 eine erwartete Rückholquote von „solid 60 %“ über die gesamte Laufzeit der ausgefallenen Fälle, also rund 40 % Verlust. Im Schnitt warten die offenen Fälle schon 1.077 Tage.
Bei mir stehen aktuell 576 Euro in der Einholung, verteilt auf zehn Kreditgeber. 939 Euro aus diesen Fällen sind schon zurückgeflossen. Größter Posten ist Nera mit 221 Euro, davon kam bisher nichts zurück. Mintos rechnet in meinem Dashboard mit einer vollständigen Rückzahlung bis 2028, der Status lautet Verhandlung. Bei MFO FintechFinance sind dagegen schon 84 % meiner Forderung zurück.
Ein Teil meiner Nera-Notes kam über Core ins Portfolio und wurde dort inzwischen in die Einholung verschoben. Das finde ich ganz schön perfide: Das Portfolio sieht gut aus, und das Schlechte landet in der „Bad Bank“.
Welche Vor- und Nachteile hat Mintos?
Die Pro & Cons von Mintos auf einen Blick
Vorteile von Mintos
- Breite Streuung über 34 aktive Kreditgeber-Gruppen in 20 Ländern
- Neben Krediten auch Anleihen, Immobilien, ETFs, Krypto-ETPs und Smart Cash
- Pflegeleichte Plattform, sofern man mit den Mintos-Portfolios zufrieden ist
- Unterstützung der Investoren bei Problemen mit Kreditgebern
- Rückkaufverpflichtung bei fast allen Krediten (Fluch und Segen)
- über 10 Jahre Markterfahrung
- Regulierung als Wertpapierfirma durch die Latvijas Banka
- Skalierbares Geschäftsmodell für schnelles Wachstum
- Tägliche Statistik je Kreditgeber und geprüfte Geschäftsberichte sorgen für Transparenz
Nachteile von Mintos
- Wie jede Investition sind auch P2P-Investitionen riskant
- erfordert Beschäftigung mit den Kreditgebern
- 204 Mio. Euro von 23 Kreditgebern in der Einholung, allein Nera Capital 63,5 Mio. Euro
- Anfälligkeit in wirtschaftlichen Abwärtsbewegungen (2022 netto −1,2 %)
- Investitionen in verschiedene Jurisdiktionen mit erschwertem Rückholungsprozess
- Notes suspendierter Kreditgeber sind nicht verkäuflich
- Gebühren für die bequemen Portfolios (0,29 bis 0,39 % pro Jahr) und Inaktivitätsgebühr
- Komplexe Plattform und überwältigende Funktionen wie Auto Invest
- Rote Zahlen 2024 und 2025 nach einem Gewinnjahr 2023, Mintos investiert weiter in Wachstum statt Profitabilität
- Der größte Aktionär ist zugleich Großaktionär des Kreditgebers Eleving
Die Mintos Risiken als FAQ
Ein Investment auf dem größten Marktplatz ist für mich nach neun Jahren lukrativ, geht aber mit einigen Risiken einher. Die wichtigsten beantworte ich hier:
Wie verdient Mintos Geld?
Anders als klassische P2P Plattformen verdient Mintos nicht am Zinsspread. Rund 73 % der Erträge 2025 (10,4 von 14,1 Mio. Euro) zahlten die Kreditgeber als Servicegebühren dafür, dass ihre Kredite auf dem Marktplatz finanziert werden. Dazu kommen Gebühren für Anleihe-Platzierungen, die Mintos-Portfolios, Inaktivität und den Zweitmarkt sowie Zinsen auf nicht investiertes Kundengeld (1,06 Mio. Euro). Mintos verdient also vor allem am Volumen, nicht an der Qualität der einzelnen Kredite.
Ist Mintos profitabel?
Derzeit nicht. Die Plattformgesellschaft AS Mintos Marketplace war 2023 mit 1,05 Mio. Euro im Plus, schrieb 2024 aber 2,09 Mio. und 2025 1,98 Mio. Euro Verlust, vor allem wegen Investitionen in IT und Wachstum. Die Abschlüsse prüft KPMG. Finanziert wird das über Eigenkapital: Nach Seedrs und Crowdcube (2024, 3,1 Mio. Euro) sammelte Mintos Anfang 2026 über die eigene Plattform 2,8 Mio. Euro bei fast 6.000 Anlegern ein, zu 10,36 Euro je Aktie. Dazu kommen ein Mezzanine-Darlehen (rund 18 %) und eine eigene Nachranganleihe mit 12 % Zins.
Was passiert bei einer Mintos-Insolvenz?
Die Notes und das Kundengeld liegen getrennt vom Vermögen von Mintos und gehören laut AGB nicht zur Insolvenzmasse. Abgewickelt würde nach lettischem Recht für Wertpapierfirmen. Bestehende Kredite laufen weiter, die Zweckgesellschaften der Notes sind eigenständige Gesellschaften. Als regulierte Wertpapierfirma ist Mintos Mitglied der lettischen Anlegerentschädigung bis 20.000 Euro pro Anleger. Die greift allerdings nur, wenn Mintos Wertpapiere oder Geld nicht herausgeben kann, nicht bei Kreditausfällen. Praktisch drohen vor allem Verzögerungen bei Auszahlungen.
Ist Mintos seriös?
Mintos ist eine lizenzierte Wertpapierfirma unter Aufsicht der Latvijas Banka, die Notes werden unter gebilligten Prospekten ausgegeben, und KPMG prüft die Abschlüsse. Auch die Trennung der Kundengelder wird jährlich extern geprüft, zuletzt ohne Beanstandung. Mit rund 671.000 registrierten Anlegern ist Mintos die größte Plattform, auf der ich investiere. Diskussionen gibt es regelmäßig um den größten Anteilseigner Aigars Kesenfelds, der zugleich am Kreditgeber Eleving beteiligt ist. Seriös heißt außerdem nicht sicher: Ausfälle einzelner Kreditgeber tragen die Anleger.
Wie sicher ist Mintos?
Die Sicherheit eines Mintos-Investments hängt vor allem von der Streuung und der Auswahl der Kreditgeber ab. Der Buyback schützt nur, solange der Kreditgeber zahlt. Fällt ein ganzer Kreditgeber aus, bleibt nur die Eintreibung. Ich halte mein Portfolio überwiegend bei Kreditgebern, die ich für solide halte, riskantere nur als kleine Beimischung. Ein Investment in P2P Kredite ist nie so sicher wie z. B. in Staatsanleihen, 2022 lag die Rendite auf Mintos laut Mintos-Statistik insgesamt sogar bei −1,2 %.
Gibt es bei Mintos eine Einlagensicherung?
Nein. Mintos ist keine Bank, deshalb gibt es weder für Kredit-Notes noch für Anleihen oder Smart Cash eine Einlagensicherung. Es greift nur die lettische Anlegerentschädigung bis 20.000 Euro, und zwar ausschließlich, wenn Mintos selbst Wertpapiere oder Geld nicht herausgeben kann. Kursverluste, Fondsverluste und Ausfälle von Kreditgebern deckt sie nicht. Seit Februar 2026 bemüht sich Mintos um eine EZB-Banklizenz. Eine Einlagensicherung bis 100.000 Euro gälte dann nur für künftige Einlageprodukte, nicht für die heutigen Investments.
Gibt es auf Mintos Kreditgeber Ausfälle?
Ja, auf zwei Ebenen. Fallen einzelne Kreditnehmer aus, kauft der Kreditgeber die Kredite nach 60 Tagen Verzug zurück, das ist auf Mintos Alltag. Fällt dagegen ein ganzer Kreditgeber aus, hilft der Buyback nicht mehr. Aktuell stehen 204 Mio. Euro von 23 Kreditgebern in der Einholung, darunter Nera Capital mit 63,5 Mio. Euro und Kviku mit 38,5 Mio. Euro. Eine breite Streuung und eine sorgfältige Auswahl der Kreditgeber begrenzen solche Ausfälle. Ausgefallene Gelder suspendierter Kreditgeber muss Mintos selbst eintreiben.
Was ist mit Nera Capital bei Mintos?
Nera Capital ist eine irische Zweckgesellschaft, die britische Anwaltskanzleien finanziert. Seit April 2026 kommen die Zahlungen verspätet, im Juli 2026 hat Mintos den Risk Score zurückgezogen und Nera suspendiert. Mit 63,5 Mio. Euro offen ist es der größte Einzelfall der Mintos-Geschichte. Die Notes sind nicht mehr handelbar, Nera steckt in der Restrukturierung. Bei mir hängen 221 Euro fest, bisher kam nichts zurück. Mintos rechnet laut meinem Dashboard mit einer vollständigen Rückzahlung bis 2028.
Sind ausgefallene Kreditgeber ein Totalverlust?
Nicht automatisch. Mintos war und ist bei vielen Kreditgebern erfolgreich, die in der Covid-19 Krise, nach Russlands Überfall auf die Ukraine oder aus anderen Gründen ausgefallen sind. Ein voller Erfolg ist das allerdings selten: Mintos selbst nannte im Januar 2023 eine erwartete Rückholquote von rund 60 %, also etwa 40 % Verlust. Dazu kommt die Zeit, offene Fälle warten im Schnitt schon knapp drei Jahre. Bei mir sind aus den laufenden Fällen bisher 939 Euro zurückgeflossen, 576 Euro stehen noch aus.
Welche Mintos Alternativen gibt es?
Als Mintos Alternativen gibt es den Income Marketplace oder auch Bondster, wobei beide noch ein gutes Stück kleiner und weniger erfahren als Mintos sind. Der Income Marketplace setzt neben dem Buyback auf Junior Shares der Kreditgeber, Bondster arbeitet teils mit früheren Mintos-Kreditgebern. In meinem P2P Plattform Rating findest du noch weitere interessante P2P Plattformen, die eine Alternative zu Mintos sein könnten.
Anmelden bei Mintos & 25 € Bonus erhalten
Gut 9 Jahre Mintos Erfahrungen: Rendite, Strategie und Fazit
Meine Mintos Erfahrungen basieren auf gut neun Jahren, in denen ich viele Höhen, aber auch Tiefen beim Investieren erlebt habe. Schlechte Erfahrungen mit Mintos, gerade was ihre Kommunikation anging, gab es in den ersten Jahren zur Genüge. Auch an der Stelle hat sich einiges getan, wie auch an der Plattform selbst und der Umstellung auf Notes durch die erfolgte Regulierung.
In der Anfangszeit habe ich sehr breit bei Mintos investiert. Allerdings mit dem Fokus auf die am höchsten verzinsten Kredite. Auch alle Cashback Aktionen habe ich gerne mitgenommen. Diese nutzte ich auch aktiv, um Arbitrage Geschäfte auf dem Zweitmarkt umzusetzen. Fast identisch, wenn auch in kleinerem Umfang wie Andreas, der das aktive P2P Kredite Investieren perfektionierte.
Die Anfangsjahre waren damit meine erfolgreichsten Mintos Jahre, mit Renditen zwischen 14 und 16 %. Bei den frühen Ausfällen war ich glücklicherweise nicht mit dabei. Dann kam Corona und damit die erste richtige Krise. In der hat es mein Portfolio nur wenig getroffen. Vor allem nutzte ich die Zeit, um einige hochwertige Kredite mit Abschlag einzusammeln, im Nachhinein betrachtet natürlich viel zu wenige.
Trotzdem haben mich einige Kreditgeber Ausfälle dann schließlich doch noch eingeholt, und mit dem Überfall von Russland auf die Ukraine kamen natürlich noch ein paar weitere dazu.

Wie du siehst, bin ich von den Wowwo Ausfällen, obwohl ich früh investiert habe, nicht stärker betroffen. P2P Cafe Hörer hatten auch rechtzeitig die Chance, das Problem zu erkennen, das sich bei diesen nicht inflationsgesicherten türkischen Krediten abzeichnete. Die meisten Wowwo Kredite konnte ich noch rechtzeitig auf dem Zweitmarkt verkaufen.
Nachdem auch ich in den Jahren 2021 und 2022 einen größeren Teil meines Geldes abgezogen hatte, hat sich das schon Ende 2022 geändert. Statt weiter abzuziehen, habe ich wieder verstärkt begonnen, mein Portfolio aufzubauen. Gerade der Umgang von Mintos mit ihren Ausfällen und wie professionell sie diese aufbereiten, hat mich überzeugt, erneut verstärkt zu investieren.
Mittlerweile ist Mintos meine größte P2P-Position und einer der Kerne meines P2P-Portfolios. Die Zinsen sind aktuell nicht auf dem Niveau der Hochphase, das ging schon mal besser, aber die Plattform läuft zuverlässig.
Meine bisherige Mintos Rendite nach über 9 Jahren Investment
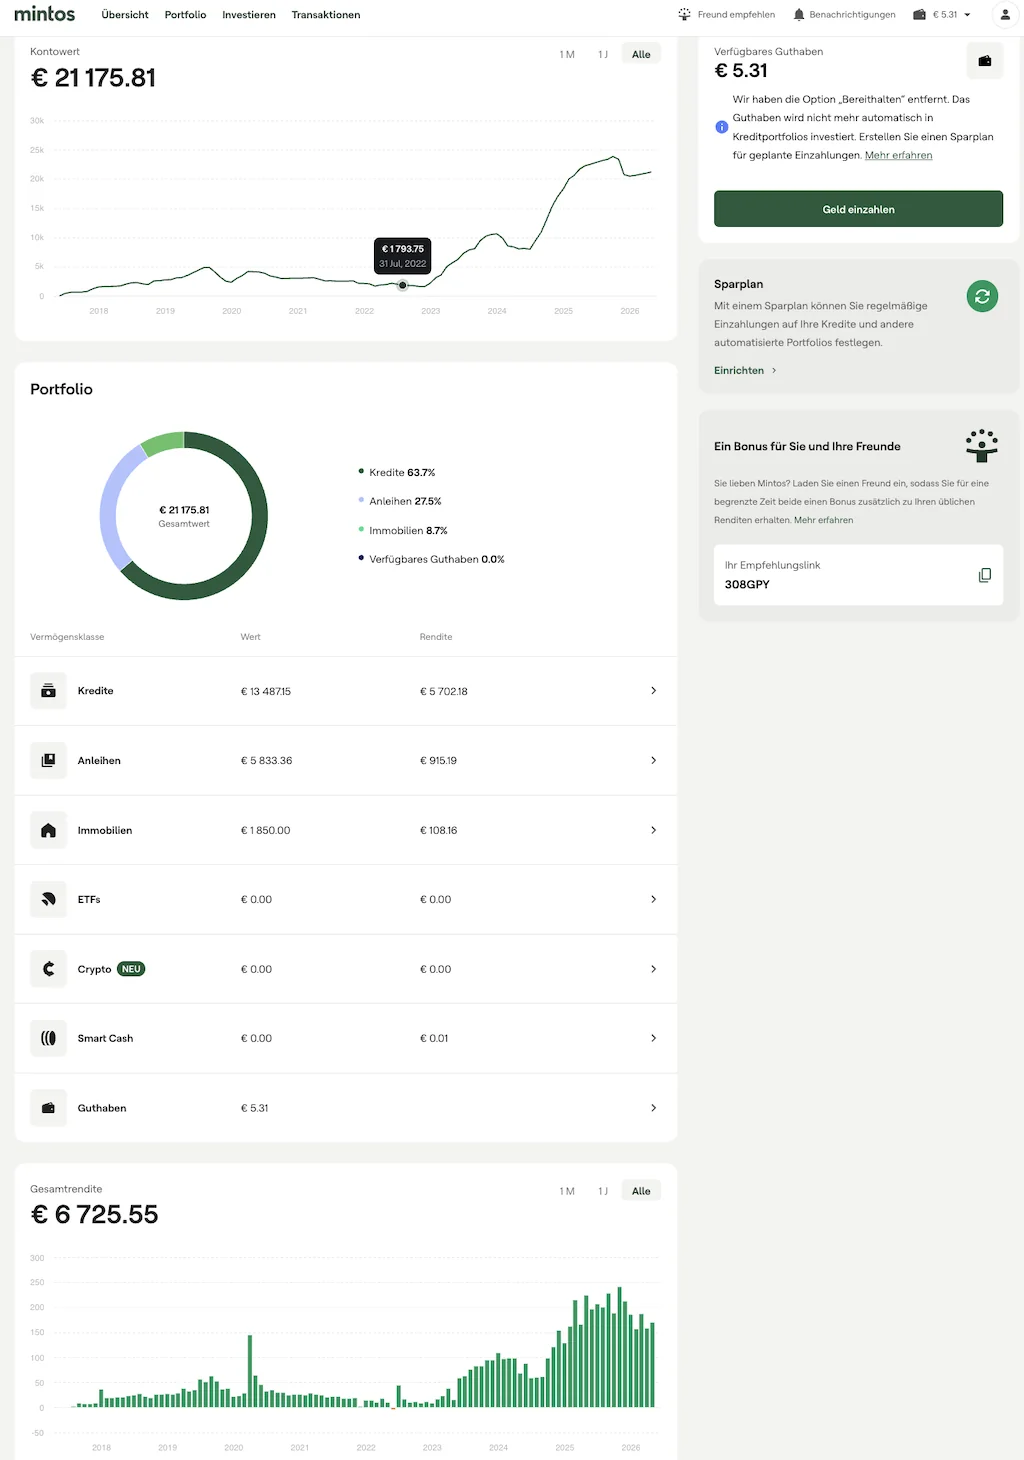
Mit meiner Rendite über die Jahre bei Mintos bin ich nach wie vor zufrieden. Mein Mintos-Bestand von gut 22.000 Euro verteilt sich auf 14.500 Euro in Krediten, 5.700 Euro in Anleihen und 1.850 Euro in Immobilien (Stand 06.10.2026).
Ohne das in Einholung befindliche Kapital abzuschreiben, komme ich über die gesamte Zeit seit Juni 2017 auf eine Rendite von 11,8 % (XIRR). Die Kredite allein liegen bei 12,6 %, die Anleihen bei 9,3 % und die Immobilien bei 5,3 %.
Mintos zeigt im Dashboard inzwischen recht transparent, wie sich die Rendite mit und ohne Abschreibungen verhält, das finde ich gut gelöst. So haben sich meine Jahresrenditen entwickelt (zeitgewichtet, aus Portfolio Performance):
| Jahr | Mintos Kredite | Mintos gesamt |
| 2017 (ab Juni) | 6,7 % | 6,7 % |
| 2018 | 14,8 % | 14,8 % |
| 2019 | 14,4 % | 14,4 % |
| 2020 | 16,3 % | 16,3 % |
| 2021 | 9,5 % | 9,5 % |
| 2022 | 9,6 % | 9,6 % |
| 2023 | 10,9 % | 10,8 % |
| 2024 | 11,3 % | 11,0 % |
| 2025 | 12,2 % | 11,3 % |
| 2026 (bis 06.10.) | 8,5 % | 7,5 % |
In „Mintos gesamt“ stecken auch die Anleihen (ab Dezember 2023) und die Immobilien (ab Mai 2024). 2017 und 2026 sind Teiljahre und nicht auf ein volles Jahr hochgerechnet.

Abgeschrieben habe ich bisher nur 97 Euro, die 576 Euro aus der Einholung (siehe Nera Capital) stehen noch voll in meinen Büchern. Selbst im Worst Case, wenn ich diese 576 Euro komplett abschreiben müsste, läge meine Rendite noch bei 11,1 %.
Seit dem Start im Jahr 2017 sind insgesamt rund 7.640 Euro an Zinsen und Einnahmen zusammengekommen. Mintos ist damit eine der ertragsreichsten Positionen in meinem P2P-Portfolio.
Wie meine zukünftige Mintos Strategie aussieht
Gestartet bin ich ja mit maximaler Diversifikation und später dann mit Fokus auf Kreditgeber mit den höchsten Zinsen. Das ging überwiegend gut, allerdings waren doch ein paar vermeidbare Ausfälle mit dabei. Daher habe ich meine Strategie angepasst und mich mit dem Großteil des Portfolios auf bewährte Kreditgeber fokussiert.
Lieber ein Prozent Zinsen liegen lassen als einen (Teil-) Ausfall zu riskieren.
Keine zehn Kreditgeber machen über 90 % meines Portfolios aus.
Mittlerweile habe ich nicht nur Kredite im Portfolio, sondern auch ausgewählte Anleihen und Immobilien. Das automatische Anleihen-Portfolio habe ich allerdings wieder abgebaut, da landeten mir zu viele Bonds drin, die ich selbst nie gekauft hätte. So eine Art Resterampe, für die ich dann auch noch Gebühren zahlen soll? Nein danke, da investiere ich lieber gezielt in einzelne Anleihen, bei denen ich weiß, was drinsteckt.
Mintos wird für mich nie eine komplett passive Plattform werden, und das ist auch in Ordnung so. Die entsprechenden Kreditgeber wähle ich auf Basis der verschiedenen Scoring Modelle (siehe oben im Artikel) aus und versuche dabei, die Zinsen nicht aus den Augen zu verlieren. Die sind nicht mehr so üppig wie noch 2023, aber Kredite mit 11 bis 12 % von Kreditgebern, die ich für akzeptabel halte, gibt es noch. Deshalb investiere ich weiter.
Aufstocken werde ich nach Nera aber auf keinen Fall. Mintos ist mittlerweile eine große Position in meinem Portfolio, und die Attraktivität der Plattform hat gelitten. Tut sich bei anderen Plattformen etwas, kann es durchaus sein, dass ich wieder Geld abziehe.
Anmelden bei Mintos & 25 € Bonus erhalten
Mein Fazit: Mintos bleibt Kernposition, aber ohne Aufstockung
Für mich ist Mintos weiterhin die europäische Nummer 1 unter den P2P Kredit Marktplätzen. Die vergangenen Jahre haben schön die Schwächen des bisherigen Modells aufgezeigt, die zum Beispiel ja der Income Marketplace umgehen möchte. Allerdings hat Mintos auch eine Menge daraus gelernt und hat auch die entsprechende Expertise sowie Ressourcen, um hier ihren Vorsprung weiter ausbauen zu können.
Mintos Gebührenschock! Sind meine 13 % Mintos Rendite gefährdet? Trotz positiver Mintos Erfahrungen?

Zum Abspielen wird YouTube geladen – inkl. Datenübertragung an Google.
Spannend ist, wie Mintos sich abseits des reinen P2P-Kreditmarktplatzes weiterentwickelt hat. Anleihen, Immobilien, ETFs, Krypto-ETPs und Smart Cash: Das Angebot ist in den letzten Jahren deutlich breiter geworden. Die offenen Kreditgeber-Ausfälle bleiben dagegen ein Thema, das mich weiter beschäftigt, mit Nera Capital ist 2026 der bisher größte Fall dazugekommen. Die bisherige Bilanz spricht aber dafür, dass Mintos die Eintreibung ernst nimmt.
Meiner Meinung nach kommt man als P2P Kredite Investor nicht an Mintos vorbei.
Auch wenn natürlich nicht alles immer rund bei ihnen lief und läuft. In meinem Fall sprechen die Rendite und vor allem ihre stetige Lernbereitschaft dafür, dass ich weiter auf ihrer Plattform investiere, aufstocken werde ich nach Nera allerdings nicht. Müsste ich mich auf wenige Plattformen beschränken, wäre Mintos definitiv unter diesen ganz vorn mit dabei. Mit gut 22.000 Euro ist Mintos meine größte P2P-Position.
Die gestückelten Anleihen sind seit 2023 Teil meines Mintos-Portfolios, einen Teil des Kapitals habe ich in Bonds von Eleving und Delfin verschoben. Mit den Mintos Immobilien kam ein weiterer Baustein dazu. Und mit Smart Cash gibt es für nicht investiertes Kapital eine „Tagesgeld“-Alternative über einen Geldmarktfonds, allerdings ohne Einlagensicherung.
Zuletzt aktualisiert am: 9. Oktober 2026
Haftungsausschluss & Interessenkonflikt
Dieser Artikel ist ein Werbebeitrag. Ich erhalte eine Provision, wenn du dich über die enthaltenen Affiliate-Links registrierst und investierst. Dennoch investiere ich mein eigenes Kapital und habe selbst „Skin-in-the-game".
Ich besitze keine Erlaubnis als Finanzanlagenvermittler nach § 34f GewO und bin nicht von der BaFin zugelassen. Dieser Artikel stellt keine Anlageberatung und keine Anlageempfehlung dar.
Auf fast allen Plattformen, über die ich berichte, bin ich selbst investiert. Alle Angaben erfolgen ohne Gewähr. Investitionen in P2P-Kredite und vergleichbare Vermögensanlagen sind mit Risiken bis hin zum Totalausfall verbunden. Renditen in der Vergangenheit sind keine Garantie für die zukünftige Entwicklung. Jede Anlageentscheidung triffst du eigenverantwortlich.
Swaper wird 10 und gibt +2 % Neukunden Loyalty-Status ohne 25.000-€-Schwelle
Normalerweise bekommt bei Swaper nur den Loyalty-Status mit 2 % mehr Zinsen, wer drei Monate lang mindestens 25.000 € im Konto hält. Zum zehnjährigen Jubiläum gibt es ihn für Neuanleger sechs Monate lang ohne diese Schwelle: im Oktober mit dem Code Swaper10 registrieren, identifizieren und die erste Einzahlung machen. Das Zinsplus gilt für neu gekaufte Forderungsrechte aus Wandoo-Finance- und SW-Finance-Krediten, die Aktion läuft bis 31. Oktober 2026.
Registrierung über meinen Swaper Link mit dem Code Swaper10. Du kennst die estnische Plattform noch nicht? Dann lies meine Swaper Erfahrungen.
Hi Tomas,
du erwähntest in einem Video , dass du in nur ca. 5 oder 6 Anbieter bei Mintos investiert.
Welches Video war das??
DAnke und schönen Gruss
Hallo Gerald
das sind ein paar mehr und ich gewichte die hatte ich sogar in einem Beitrag und Video mal erklärt: https://p2p-game.com/besten-mintos-kreditgeber dort ist auch das video dazu verlinkt, bzw. das da https://youtu.be/axfuKlrG70I
grüße Thomas